
De belangrijkste dingen die je moet weten
- Leners in de cryptoleningsmarkt moeten prioriteit geven aan het begrijpen van het lot van hun onderpand en of het door de kredietverstrekker opnieuw zal worden gebruikt, voordat ze rentetarieven of leningsvoorwaarden vergelijken.
- Het hergebruik van onderpand transformeert een eenvoudige leningsovereenkomst in een complexe reeks afhankelijkheden, waardoor de lener wordt blootgesteld aan verborgen tegenpartijrisico's en potentiële liquiditeitsproblemen die verder gaan dan marktschommelingen.
- Het falen van platforms zoals Celsius en BlockFi heeft aangetoond dat het samenvoegen of hergebruiken van klantactiva kan leiden tot snelle verliezen. Dit heeft ertoe geleid dat recente regelgeving zich richt op een duidelijke scheiding en openbaarmaking van activa.
Openbaring
De informatie in dit artikel is uitsluitend bedoeld voor educatieve en informatieve doeleinden en mag niet worden opgevat als financieel advies.
Inleiding: Inzicht in de risico's van het hergebruik van onderpand bij cryptoleningen
In onze eerste handleiding legden we uit waarom een langetermijnbezitter van cryptovaluta ervoor zou kunnen kiezen om te lenen in plaats van te verkopen. Dit is de basislogica achter de Buy, Borrow, Die-strategie: een langetermijnpositie aanhouden, liquiditeit verkrijgen door te lenen en gedwongen verkopen vermijden simpelweg omdat kapitaal elders nodig is.
Deze gids richt zich op een onderdeel van die strategie dat veel lezers over het hoofd zien. Zodra het onderpand de persoonlijke portemonnee verlaat, is de centrale vraag niet langer alleen hoeveel je kunt lenen of hoe snel het geld beschikbaar is. De vraag wordt wat het platform met het onderpand mag doen gedurende de looptijd van de lening.
Deze vraag is belangrijk omdat herverpanding, oftewel het hergebruik van onderpand, een standaard financieringsinstrument is in traditionele markten en ook is opgedoken in modellen voor cryptoleningen. De Financial Stability Board (FSB) definieert herverpanding eng als "elk gebruik van de activa van een cliënt door een financiële tussenpersoon" en beschrijft het breder als elk gebruik van activa die als onderpand zijn verstrekt door een tussenpersoon of een onderpandnemer. In hetzelfde rapport wordt opgemerkt dat deze praktijken de beschikbaarheid van onderpand kunnen verbeteren en de liquiditeitskosten kunnen verlagen, maar tegelijkertijd ook hefboomwerking, onderlinge afhankelijkheid en mogelijke vertragingen kunnen creëren wanneer cliënten tijdens een faillissement toegang proberen te krijgen tot hun activa.
Simpel gezegd begint het risico wanneer onderpand dat voor één doel is verstrekt, gunstig uitpakt voor de balans van een andere partij. Een lener denkt misschien dat hij BTC, ETH of XRP als onderpand voor zijn lening gebruikt. In een herfinancieringsmodel kan hetzelfde activum worden uitgeleend, elders als onderpand worden gebruikt of dienen als garantie voor de cryptofinanciering van de kredietverstrekker. Op dat moment is de gebruiker niet alleen blootgesteld aan schommelingen in de cryptovalutakoersen en de leenvoorwaarden, maar ook aan een reeks tegenpartijen waar hij niet voor heeft gekozen.
De mislukkingen van Celsius, BlockFi en FTX waren niet identiek, en FTX was geen klassieke aanbieder van cryptovaluta. Elk geval bracht echter dezelfde les aan het licht: wanneer klantactiva worden samengevoegd, hergebruikt, gemengd of op een andere manier opgenomen in een bredere bedrijfsrisicostructuur, kan een platformstoring met buitengewone snelheid leiden tot verlies van klanten .
Reuters meldde dat Celsius klantdeposito's gebruikte op manieren die klanten niet volledig begrepen, dat het faillissement van BlockFi verband hield met blootstelling aan FTX en Alameda, en dat klanttegoeden van FTX werden gebruikt om de verliezen van Alameda Research te dekken.
De strategie 'Kopen, Lenen, Sterven' is afhankelijk van het lot van het onderpand.
De meeste mensen beginnen met de verkeerde vraag. Ze vergelijken rentetarieven, leenvoorwaarden, de snelheid waarmee je kunt instappen en de liquidatiedrempels. Deze zaken zijn belangrijk, maar ze komen op de tweede plaats. De eerste vraag is eenvoudiger: blijft mijn onderpand, nadat ik het heb gestort, toegewezen aan mijn bank, of wordt het dan verwerkt in de balans van de kredietverstrekker?
Dit onderscheid is wat zichtbare risico's scheidt van verborgen risico's. Als het onderpand geïsoleerd en specifiek voor de kredietnemer bestemd blijft, is de kredietnemer nog steeds blootgesteld aan marktvolatiliteit, financieringskosten en liquidatieregels. Als het onderpand hergebruikt wordt , is de kredietnemer nu ook afhankelijk van de tegenpartijen van de kredietverstrekker, beslissingen van de financiële afdeling en crisismanagement. Het onderpand lijkt misschien "mijn eigen onderpand" op het dashboard, maar economisch gezien is het niet langer uitsluitend uw verantwoordelijkheid.
Dit is waarom het principe van niet-herfinanciering zo'n grote aantrekkingskracht heeft op serieuze beleggers . Het biedt een duidelijkere garantie voor de risicobeperking. Wanneer mensen weten dat hun vermogen volledig in eigen beheer blijft en niet wordt overgedragen aan een handelsafdeling, partner of externe kredietnemer, wordt het gemakkelijker om vertrouwen te rechtvaardigen, omdat de structuur eenvoudiger en duidelijker te begrijpen is.
Wat is het verschil tussen een hypotheek en een herfinanciering?
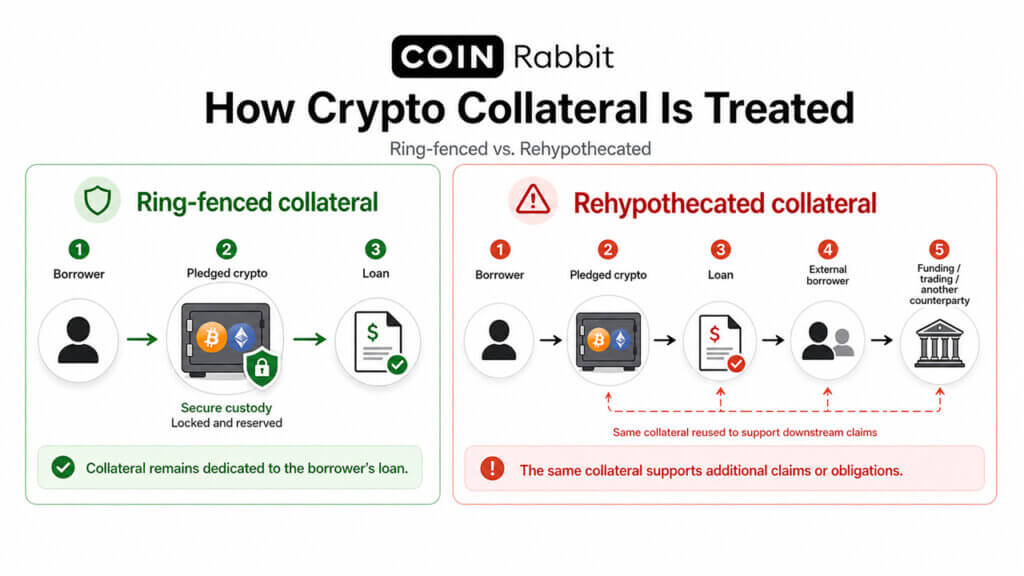
Verpanding is de standaardmethode voor het verstrekken van leningen met onderpand in de vorm van cryptovaluta: de lener verpandt een actief als garantie voor de lening.
Een herfinanciering begint wanneer de kredietverstrekker het verhypothekeerde onderpand opnieuw gebruikt, bijvoorbeeld door het uit te lenen aan een derde partij, het te verhypothekeren aan een andere tegenpartij of het te gebruiken ter ondersteuning van de eigen financiering.
Het verschil is eenvoudig maar cruciaal: de ene structuur koppelt beveiligingsmaatregelen aan de positie van de gebruiker; de andere voegt externe afhankelijkheden toe.
Marktcontext
Het hergebruik van garanties komt vaak genoeg voor om aandacht te verdienen.
Het Buy, Borrow, Die-model werkt alleen effectief als de "leen"-stap gebaseerd is op vertrouwen. Vermogensbezitters willen liquiditeit zonder hun langetermijnactiva te hoeven verkopen, maar deze voorkeur rechtvaardigt niet het overhandigen van onderpand aan een willekeurig leenplatform. Een strategie die is ontworpen om kapitaal te behouden, kan worden ondermijnd als het onderpand onderdeel wordt van de risicobereidheid van een andere crypto-uitlener.
Om deze reden moet de omgang met onderpand centraal staan in het due diligence-proces. Hoewel rentetarieven, loan-to-value (LTV), financieringssnelheid en gedekte activa belangrijke factoren zijn, zijn ze ondergeschikt aan een fundamentelere vraag: blijft het onderpand bestemd voor de situatie van de kredietnemer of komt het beschikbaar voor hergebruik door de kredietverstrekker?
Het geïsoleerde onderpandmodel elimineert het marktrisico niet. De kredietnemer moet nog steeds de waarde van het onderpand, de rentekosten en de liquidatiedrempels in de gaten houden. Het maakt de algehele structuur echter wel overzichtelijker. Als het onderpand niet wordt overgedragen aan een dealing desk, een gelieerde onderneming, een externe kredietnemer of een financieringspartner, krijgt de gebruiker een duidelijker beeld van waar het onderpand zich bevindt en wat er moet gebeuren om het terug te geven.
| Steekproef | Wat gebeurt er met het origineel? | Belangrijkste risico's voor de gebruiker |
|---|---|---|
| Volledig toegewezen/gereserveerd | Het actief wordt aangehouden ten behoeve van de lening- of bewaarnemingsovereenkomst. | Marktrisico's, operationele risico's, liquidatieregels |
| Herfinancierd/Hergebruikt | Het onderpand wordt opnieuw uitgeleend, verhypothekeerd of elders ingezet. | Tegenpartijrisico's in de transactieketen, afhankelijkheid van opnames, druk op de solvabiliteit. |
| Gemengd/Misbruikt | Het vermogen is vermengd met de risico's van het bedrijf of de gelieerde onderneming. | Gebrek aan activa, juridische onduidelijkheid, faillissementsgeschillen |
Wat is hergebruik van garantie en hoe werkt het?
Herverpanding moet niet worden beschouwd als een obscuur of achterhaald aspect van de financiële wereld. Het is een integraal onderdeel van het bredere landschap van cryptoleningen. In traditionele markten vormt herverpanding al lange tijd de basis voor effectenfinanciering, terugkoopmarkten, primaire brokerage en andere balansactiviteiten. De formulering van de Financial Stability Board (FSB) is bewust evenwichtig: herverpanding kan de marktliquiditeit verhogen en de transactiekosten verlagen, maar het kan ook de hefboomwerking vergroten en bedrijven met elkaar verbinden op manieren die moeilijk te zien zijn tijdens perioden van lage activiteit.
Cryptocurrency-leningen kennen dezelfde afweging. Sommige platforms gebruiken expliciet hergebruik van onderpand als onderdeel van hun economisch model, vaak om de leenkosten te verlagen of om rendement te genereren. Ledn beschrijft bijvoorbeeld zijn standaardleningen met Bitcoin of ETH als een structuur waarbij onderpand wordt hergebruikt om de rentetarieven voor klanten te verlagen, terwijl de optie voor leningen met behoud van onderpand zo is ontworpen dat onderpand niet kan worden hergebruikt. Dit onderscheid illustreert duidelijk de huidige situatie: hergebruik van onderpand is niet altijd verborgen, maar gebruikers moeten zich bewust zijn van het model waarin ze zich begeven.
De praktische conclusie is niet dat elk platform onderpand hergebruikt, of dat elk hergebruik automatisch frauduleus is. Het meer fundamentele punt is dit: leners moeten nergens vanuit gaan. De categorie, merkgrootte of geadverteerde prijs van een platform geeft geen antwoord op de vraag hoe digitale activa worden beheerd. Alleen de productvoorwaarden, het bewaarmodel, de openbaarmakingen en de operationele controles kunnen dat wel.
Hergebruik van garanties: een typische optie
Sommige modellen voor het lenen van cryptovaluta hergebruiken onderpand om de liquiditeit te verbeteren, de rentetarieven te verlagen of rendement te genereren. Andere modellen maken gebruik van structuren die hergebruik van onderpand niet toestaan en die erop gericht zijn het onderpand uitsluitend voor de lening van de lener te gebruiken.
Het gevaar schuilt niet alleen in het hergebruik van onderpand; het gevaar is het gebruik van een platform zonder te begrijpen of uw activa hergebruikt kunnen worden , wie er toegang toe heeft en wat er gebeurt in stressvolle perioden.
Waarom kan het hergebruik van onderpand liquiditeit veranderen in een gevaarlijke afhankelijkheid?
Het hergebruiken van onderpand lijkt effectief en aantrekkelijk in stabiele marktomstandigheden. Een cryptokredietverstrekker kan verpande activa gebruiken om liquiditeit te verschaffen, extra kredietverlening te ondersteunen of zelfs de kosten voor leners te verlagen. In een bullmarkt zijn deze voordelen gemakkelijker te vermarkten, omdat de waarde van activa stijgt en tegenpartijen doorgaans bereid zijn krediet te verstrekken.
De werkelijke kwetsbaarheid komt aan het licht wanneer de marktrichting verandert. Verschillende negatieve factoren kunnen samenkomen, zoals dalende onderpandwaarden, een toename van opnameverzoeken, druk van tegenpartijen en een verminderde marktliquiditeit. Op dat moment kan het platform dat klanttegoeden hergebruikt, zijn meerdere externe relaties tegelijkertijd soepel moeten laten functioneren. Als één tegenpartij faalt, kan een ogenschijnlijk eenvoudige gebruikerslening uitgroeien tot een groter en complexer liquiditeitsprobleem.
Om deze reden heeft herfinanciering een destructieve rol gespeeld bij eerdere mislukkingen op de cryptomarkt. Het hoeft niet de enige oorzaak van een ineenstorting te zijn om de gevolgen aanzienlijk te verergeren. Door verborgen hefboomwerking en complexe afhankelijkheidsketens te creëren, kan herfinanciering een product dat bedoeld is om liquiditeit te verschaffen, veranderen in een risico dat de solvabiliteit bedreigt.
Lessen die we kunnen leren van Celsius, BlockFi en FTX voor de cryptomarkt
De vermelding van de casestudies van Celsius, BlockFi en FTX is niet bedoeld om van deze handleiding een gedetailleerde analyse van elk platform afzonderlijk te maken. De belangrijkste les ligt in het structurele aspect. Elk geval liet zien wat er kan gebeuren wanneer klantactiva niet worden beschermd door een eenvoudig, transparant en beperkt toepasbaar model.
Het flagrante misbruik van activa door Celsius is aan het licht gekomen. Reuters meldde dat een door de rechtbank aangestelde onderzoeker heeft vastgesteld dat Celsius cryptovaluta-deposito's van particulieren heeft geïncasseerd en deze heeft geïnvesteerd in de groothandelsmarkt voor cryptovaluta. De onderzoeker ontdekte ook dat Celsius in juni 2022 nieuwe klantdeposito's gebruikte om opnameverzoeken van klanten te financieren. Hieruit concludeerde hij dat het bedrijfsmodel dat aan klanten werd gepresenteerd, afweek van het model dat het bedrijf daadwerkelijk hanteerde. Voor leners en spaarders is de les duidelijk: als gebruikers niet begrijpen hoe hun activa worden gebruikt, kunnen ze de werkelijke risico's niet inschatten.
BlockFi demonstreerde hoe gedistribueerde activa en tegenpartijconcentratie verliezen kunnen overdragen. In de schikkingsdocumenten van 2022 stelde de Securities and Exchange Commission (SEC) dat BlockFi voordelen genereerde voor haar rentedragende rekeningen door activa te distribueren via institutionele en zakelijke leningen, naast andere activiteiten. De SEC stelde ook dat de voorwaarden van BlockFi het bedrijf toestonden om cryptovaluta te verpanden, opnieuw te verpanden, in beslag te nemen, opnieuw in beslag te nemen, te verkopen, uit te lenen of op andere wijze over te dragen aan investeerders, en dat BlockFi BIA-activa samenvoegde, vermengde en opnieuw verpandde met andere activa.
Later meldde Reuters dat het faillissement van BlockFi wees op een aanzienlijke blootstelling aan FTX, waaronder leningen aan Alameda en activa die op het FTX-platform werden aangehouden.
FTX was geen herfinancieringszaak in de strikte zin van het woord met betrekking tot cryptoleningen, maar het blijft relevant omdat het de manier waarop de markt denkt over het bewaren en scheiden van activa heeft veranderd.
Reuters meldde dat Sam Bankman-Fried tot 25 jaar gevangenisstraf is veroordeeld nadat een rechter had vastgesteld dat FTX-klanten 8 miljard dollar hadden verloren. Voormalige medewerkers getuigden dat hij hen had opgedragen om de fondsen van FTX-klanten te gebruiken om verliezen bij Alameda Research te dekken. De les voor kredietverstrekkers is duidelijk, maar cruciaal: wanneer de activa van klanten toegankelijk worden voor een risicopool van een bedrijf, lopen gebruikers gevaar lang voordat de liquidatiedrempels zelfs maar in zicht komen.
Deze mislukkingen verschilden in hun mechanismen, maar ze wijzen allemaal op dezelfde vraag met betrekking tot zorgvuldigheid: worden de activa van de cliënt beheerd ten behoeve van de cliënt, of kunnen ze worden opgenomen in de strategie van iemand anders?
Waarom verandert toegewijd en niet-verhandelbaar onderpand de vertrouwensfactor bij het lenen van cryptovaluta?
Het belang van vertrouwen in onderpand is duidelijk. De gebruiker wil de zekerheid dat activa die bestemd zijn voor een specifieke lening ook daadwerkelijk voor die lening bestemd blijven en niet worden overgedragen, elders verpand of gebruikt om de eigen verplichtingen van de kredietverstrekker te dekken. Wanneer aan deze voorwaarde is voldaan, kan de lener zich richten op de zichtbare risico's: marktvolatiliteit, loan-to-value (LTV)-ratio, rentekosten en aflossingsschema.
Het gaat hier niet alleen om het financiële aspect; het raakt ook de emotionele kant. Bezitters van langetermijnactiva nemen vaak hun toevlucht tot lenen omdat ze hun onderliggende posities niet willen liquideren. Ze voelen zich veiliger wanneer de weg naar het terugkrijgen van hun activa eenvoudig is: de lening beheren, terugbetalen en het onderpand terugvorderen volgens de voorwaarden van het platform. Het heimelijk hergebruiken van het onderpand compliceert dit proces, omdat het terugvorderen van activa afhankelijk kan zijn van entiteiten buiten de controle van de lener.
De regelgeving na het debacle van 2022 is in dezelfde richting gegaan. De bijgewerkte richtlijnen voor 2025 van het New York State Department of Financial Services benadrukken scheiding, aparte boekhouding, beperkt gebruik van virtuele valuta door cliënten en duidelijke openbaarmaking. Hierin staat dat bewaarders de virtuele valuta van cliënten als uitsluitend eigendom van de cliënten moeten beschouwen en deze niet voor eigen doeleinden mogen gebruiken.
Hoe beoordeel je een crypto-uitlener voordat je geld stort?
Een verzorgde homepage kan de gewenste gebruikerservaring uitleggen. Juridische voorwaarden en informatie over beheer en bewaring van activa verduidelijken echter wat er gebeurt bij marktschommelingen, een toename van opnames of wanneer het platform onder druk komt te staan. Serieuze leners zouden daarom eerst moeten begrijpen hoe activa worden beheerd voordat ze prijzen vergelijken.
De cruciale vraag bij due diligence is of het platform klantactiva kan gebruiken, uitlenen, verpanden, herverpanden of op een andere manier kan inzetten. Als dat kan, moet de lener de volledige keten van tegenpartijen begrijpen, het doel van het hergebruik, of de activa per product zijn gescheiden en wat er gebeurt als een volgende lener of gelieerde onderneming failliet gaat. Als dat niet kan, wordt de analyse van de structuur eenvoudiger, hoewel markt- en liquidatierisico's blijven bestaan.
Essentiële checklist
Voordat een serieuze kredietnemer garanties verstrekt, moet hij de volgende vragen kunnen beantwoorden:
- Kan het platform het onderpand hergebruiken, uitlenen, verpanden of op een andere manier openbaar maken?
- Zijn klanttegoeden gescheiden van de activa van het bedrijf en zijn dochterondernemingen?
- Maakt het platform bekend hoe het omgaat met activa in geval van insolventie?
- Zijn de liquidatiedrempels, waarschuwingen en aanvullende instrumenten voor het invullen van garanties duidelijk?
- Wie beheert de opslag en maakt het platform gebruik van cold storage of multisig-controle?
- Zijn de mechanismen voor het intrekken en teruggeven van garanties duidelijk, zowel voor lopende leningen als voor afbetaalde leningen?
- Is er ondersteuning beschikbaar wanneer de marktomstandigheden snel veranderen?
Het niet herfinancieren van uw hypotheek betekent niet dat er geen risico is.
Het platform kan het onderpand volledig gedekt houden en de lening alsnog liquideren als de markten zich tegen de positie keren. De risico's verbonden aan het gebruik van onderpand en de marktrisico's zijn twee verschillende zaken. Een verstandige lener beoordeelt beide voordat hij een groot bedrag aan kapitaal investeert.
Scheid platformrisico's van marktrisico's.
Platformrisico's hebben betrekking op wat een bedrijf kan doen met klantactiva, hoe het de bewaring ervan beheert en of er verborgen tegenpartijen achter de positie van de gebruiker schuilgaan. Marktrisico's hebben betrekking op prijsbewegingen, loan-to-value-ratio's, rentetarieven, margin calls en liquidatie.
Leners verwarren deze twee soorten risico's vaak, omdat beide tot verliezen kunnen leiden. Door ze te scheiden, kunnen betere beslissingen worden genomen. Een hypotheek zonder herfinanciering kan het risico van het gebruik van verborgen activa verminderen, maar het neemt de noodzaak om de waarde van het onderpand in de gaten te houden niet weg.
Merklink
De website van CoinRabbit op de markt voor cryptoleningen.
CoinRabbit is een voorbeeld van de meer conservatieve kant van het leenlandschap. De cruciale vraag is niet alleen of het platform snel, flexibel is of een breed scala aan activa dekt, maar vooral of het onderpandmodel de verborgen hergebruiksdynamiek vermijdt die eerdere mislukkingen des te verwoestender maakte.
Op de leenpagina van CoinRabbit staat dat het onderpand volledig gegarandeerd is en nooit opnieuw wordt gebruikt, dankzij een strikt beleid tegen herfinanciering. De pagina presenteert het platform als volledig reserveerbaar, legt uit dat het onderpand wordt opgeslagen in cold wallets met toegang via meerdere handtekeningen, en merkt op dat in de vergelijkingstabel van het platform herfinanciering bij CoinRabbit als "nee" wordt vermeld. De website beschrijft het kapitaal van gebruikers ook als "volledig gegarandeerd en nooit opnieuw gebruikt" en presenteert het bedrijf als een platform voor het beheer van cryptovaluta dat zich richt op veiligheid, snelheid en vertrouwen.
Deze boodschap ondersteunt het "Kopen, Lenen, Sterven"-narratief, omdat de strategie gebaseerd is op vertrouwen in het rendement van de activa. Een houder die leent met BTC, XRP, ETH of een andere gedekte activa als onderpand, koopt niet zomaar tijdelijke liquiditeit. Integendeel, ze proberen een langetermijnpositie te behouden en tegelijkertijd hun kapitaal flexibeler in te zetten. Dit doel is gemakkelijker te rechtvaardigen wanneer het onderpand niet wordt doorgegeven om rendement voor het platform te genereren.
CoinRabbit legt ook de nadruk op praktische beheersmaatregelen voor resterend risico: directe e-mail- of sms-waarschuwingen wanneer een lening in een risicozone terechtkomt, een automatische verhogingsfunctie om het onderpand te vergroten en 24/7 menselijke ondersteuning. Deze beheersmaatregelen elimineren de volatiliteit niet volledig, maar ondersteunen proactief beheer, wat de juiste aanpak is voor elke lening die is gedekt door cryptovaluta.
De juiste boodschap is niet absolute zekerheid. Het is een meer beperkte, geloofwaardigere bewering: minder verborgen risico's verbonden aan het gebruik van activa, een duidelijker onderpandmodel en instrumenten voor marktrisicobeheer die behouden blijven. Dit onderscheid is belangrijk voor institutionele beleggers, grote vermogensbeheerders en iedereen die leningen gebruikt als onderdeel van een langetermijnstrategie voor kapitaalbehoud.
Het niet herfinancieren van een hypotheek is belangrijk omdat het de risicokaart overzichtelijk houdt. Leners moeten nog steeds rekening houden met prijsschommelingen en liquidatierisico's, maar hun onderpand mag niet ook nog eens afhankelijk zijn van een verborgen keten van tegenpartijen, gelieerde ondernemingen of balansbeslissingen waar ze nooit mee hebben ingestemd.
Voor de gemiddelde gebruiker biedt het platform ook praktische beheermogelijkheden die van belang zijn zodra er volatiliteit optreedt: directe e-mail- of sms-meldingen wanneer een lening in een risicozone terechtkomt, een automatische verhogingsoptie om het onderpand te vergroten en 24/7 menselijke ondersteuning. De algehele aanpak is coherent: ten eerste het beperken van de risico's die verbonden zijn aan het gebruik van verborgen activa, en ten tweede het helpen van gebruikers bij het beheersen van zichtbare marktrisico's.
Dit maakt het product niet risicovrij. CoinRabbit stelt dat onderpand bij overdracht een storting wordt, dat de equivalente digitale activa na terugbetaling worden teruggegeven en dat liquidatie kan plaatsvinden zonder toestemming van de lener zodra bepaalde drempels zijn bereikt. De juiste boodschap is niet "volledige veiligheid", maar "minder verborgen risico's bij het gebruik van de activa, plus tools om het resterende risico te beheersen".
veelgestelde vragen
Wat houdt herfinanciering in bij leningen met cryptovaluta?
Herfinanciering vindt plaats wanneer een platform onderpand of klantactiva gebruikt nadat het deze heeft ontvangen, in plaats van ze simpelweg aan te houden voor de oorspronkelijke relatie met de klant. In de context van leningen kan dit betekenen dat het onderpand wordt uitgeleend aan een andere partij, elders wordt verpand of wordt gebruikt om de eigen financiering van het platform te ondersteunen. De Financial Stability Board definieert herfinanciering als het gebruik door een financiële tussenpersoon van de activa van een klant.
Wordt het oversluiten van een hypotheek veel gebruikt?
Ja, het herfinancieren en hergebruiken van onderpand zijn gangbare praktijken in de traditionele financiële wereld, en cryptovaluta-leenplatformen hebben varianten van dit model overgenomen. Sommige moderne cryptovaluta-leenplatformen bieden expliciet herfinancierde en niet-herfinancierde onderpandstructuren aan als aparte productopties. Leners moeten het model controleren in plaats van ervan uit te gaan dat alle platforms op dezelfde manier met onderpand omgaan.
Waarom kan het oversluiten van een hypotheek gevaarlijk zijn?
Het herfinancieren van een lening kan, vanuit het perspectief van de gebruiker, extra hefboomwerking en afhankelijkheidsketens creëren. Als de tegenpartij van de kredietverstrekker in gebreke blijft, of als meerdere tegenpartijen tegelijkertijd liquiditeit nodig hebben, kan de toegang van de klant tot activa vertraagd worden of kan de klant verliezen lijden. De Financial Stability Board (FSB) heeft gewaarschuwd dat het hergebruik van onderpand de onderlinge afhankelijkheden kan vergroten en operationele obstakels kan creëren tijdens een insolventieprocedure.
Is FTX een voorbeeld van het oversluiten van een hypotheek?
Niet in de engere zin van lenen. FTX kan het beste worden begrepen als een geval van misbruik en vermenging van klantactiva. Het hoort echter wel thuis in deze discussie, omdat het aantoont waarom scheiding, beperkt gebruik en een transparante afhandeling van activa zo belangrijk zijn wanneer een platform gebruikersactiva beheert.
Waarom is het belangrijk om geen herfinanciering te overwegen als het onderpand nog steeds te gelde kan worden gemaakt?
Liquidatie en herfinanciering brengen verschillende risico's met zich mee. Liquidatie ontstaat door marktfluctuaties ten nadele van de lening, terwijl herfinanciering voortkomt uit het gebruik van activa door het platform achter de schermen. Een structuur zonder herfinanciering kan de verborgen blootstelling van de tegenpartij verminderen, maar de lener moet nog steeds de loan-to-value ratio, rente en onderpandmarges beheren.
Kan ik de leninggarantie op elk gewenst moment intrekken?
Een leningonderpand is niet hetzelfde als een onbeperkt saldo in een wallet. Onderpand dient als zekerheid voor de lening totdat deze is terugbetaald of aan de vrijgavevoorwaarden is voldaan. Op de leenpagina van CoinRabbit staat dat het onderpand na terugbetaling wordt teruggegeven en direct kan worden opgenomen, terwijl in de voorwaarden staat dat het equivalent in de digitale valuta wordt teruggestort na volledige terugbetaling.
Wat moet ik controleren voordat ik de garanties stort?
Begin met te controleren of het platform klantactiva kan hergebruiken, uitlenen, verpanden of op een andere manier kan inzetten. Bekijk vervolgens de scheiding, bewaring, subbewaring, liquidatiedrempels, mechanismen voor teruggave van onderpand en de beschikbaarheid van ondersteuning. De bijgewerkte bewaringsrichtlijnen van de NYDFS benadrukken vergelijkbare concepten: scheiding, beperkt gebruik en duidelijke informatieverstrekking aan klanten.
Hoe verhoudt dit zich tot het concept 'Kopen, Lenen, Sterven'?
Het Buy, Borrow, Die (BUYD)-model is gebaseerd op het aanhouden van een langetermijnactiva met behoud van liquiditeit. Het herfinancieren van een hypotheek is belangrijk omdat het het vertrouwen van een lener kan ondermijnen dat de activa daadwerkelijk aan zijn of haar positie zijn toegewezen. Een model zonder herfinanciering maakt het leenproces transparanter door het risico op het gebruik van verborgen activa te verkleinen.

Reacties zijn gesloten.