Waarom geven cryptobezitters er de voorkeur aan om geld te lenen met hun activa als onderpand in plaats van ze te verkopen?

De belangrijkste dingen die je moet weten
- Lenen met cryptovaluta als onderpand stelt houders in staat om in hun directe liquiditeitsbehoeften te voorzien zonder hun onderliggende activa te verkopen, waardoor ze beschermd blijven tegen toekomstige prijsstijgingen en mogelijke fiscale gevolgen vermijden.
- Lenen met cryptovaluta als onderpand is een geavanceerde strategie voor kapitaalbeheer die wordt toegepast door langetermijnbeleggers, vermogende particulieren en oprichters, met als doel de onderliggende activa te behouden als onderdeel van hun balans in plaats van ze simpelweg te verhandelen.
- Lenen met cryptovaluta als onderpand vereist actief risicomanagement en een grondig begrip van de loan-to-value (LTV)-ratio en liquidatiemechanismen, aangezien het financieringskosten, risico's op volatiliteit van het onderpand en tegenpartijrisico's met zich meebrengt.
Vrijwaring
De informatie in dit artikel is uitsluitend bedoeld voor educatieve en informatieve doeleinden en mag niet worden opgevat als financieel, juridisch of fiscaal advies.
een introductie
Cryptocurrencybezitters die hun beleggingen voor de lange termijn aanhouden, kunnen te maken krijgen met verplichtingen op de korte termijn. Een hoge belastingaanslag, de aankoop van onroerend goed, behoefte aan werkkapitaal, het herbalanceren van een portefeuille of een nieuwe investeringsmogelijkheid kunnen liquiditeitsbehoeften creëren, lang voordat de overtuiging over BTC , ETH , XRP of SOL verandert.
Dit is het ware kader van deze handleiding. Het gaat niet primair over retailschuld, maar eerder over kapitaalallocatie. Zodra de positie waarde krijgt, verschuift de vraag van "Moet ik een lening afsluiten?" naar "Wat is de minst schadelijke manier om in de liquiditeitsbehoefte te voorzien zonder de onderliggende activa in gevaar te brengen?"
In rechtsgebieden waar belastingaangifte gekoppeld is aan verkopen, ruiltransacties of andere transacties, kan het scheiden van de liquiditeitsbeslissing van de exitbeslissing nog belangrijker zijn. Dit betekent niet dat lenen een achterdeur is of een vervanging voor fiscaal advies . Het helpt echter wel verklaren waarom veel langetermijnbeleggers verkoop en liquidatie als twee afzonderlijke beslissingen beschouwen.
Wat deze handleiding behandelt
- Waarom maken ervaren beleggers vaak een onderscheid tussen liquiditeitsbeslissingen en verkoopbeslissingen?
- Waarom een verkoop duurder kan uitvallen dan het vanuit portfolio-perspectief aanvankelijk lijkt.
- Hoe kan een lening met onderpand de blootstelling aan activa behouden en tegelijkertijd optionele liquiditeit bieden?
- Welke risico's, beheersmaatregelen en governance-vraagstukken zijn van belang vóórdat... Cryptovaluta gebruiken als onderpand.
- Hoe moet je nadenken over MuntKonijn Als voorbeeld binnen deze categorie.
Voor wie is deze handleiding bedoeld?
- Gemiddelde cryptocurrency-lezers die verder kijken dan het traditionele retailkader.
- Langetermijnbeleggers in meerdere valuta's die waardevolle posities beheren.
- Oprichters, managers en lezers met interesse in financiën die nadenken over kapitaalefficiëntie.
- Lezers die zich richten op het behouden van blootstelling aan potentiële winst en tegelijkertijd het verbeteren van de liquiditeitsflexibiliteit.
De echte vraag is niet: "Moet ik cryptovaluta verkopen?", maar: "Hoe behoud ik liquiditeit zonder mijn primaire portefeuille in gevaar te brengen?"
De meeste mensen beginnen met de verkeerde vraag: of lenen überhaupt een goed idee is. Maar beleggers met een lange termijnvisie stellen doorgaans een nauwkeurigere en nuttigere vraag: wil ik dit bezit nu echt verkopen?
Dit onderscheid is belangrijk omdat verkopen niet zomaar een contante transactie is; het is een gebeurtenis die uw marktblootstelling beïnvloedt. Zodra een actief is verkocht, verdwijnt de mogelijkheid tot toekomstige winst. Het later opnieuw opbouwen van een positie lijkt in theorie misschien eenvoudig, maar in de praktijk betekent het vaak dat u tegen een lagere prijs terugkoopt, te laat instapt of helemaal niet instapt.
Wanneer het geloof in het belang van een actief stevig verankerd blijft, ligt het werkelijke probleem vaak niet in de waargenomen waarde zelf, maar in de liquiditeit. Het actief kan nog steeds functioneren als een langetermijninvestering, maar het voldoet niet aan de directe liquiditeitsbehoeften. Dit is waar lenen van pas komt om het gat te overbruggen.
Voor lezers die grote kapitaalportefeuilles beheren, wordt dit verschil strategisch belangrijk. De vraag is niet of contant geld nuttig is, maar of de verkoop van een belangrijk reservemiddel de juiste manier is om het te verkrijgen.
Dit is gegarandeerde liquiditeit, geen gratis kapitaal.
Een lening met cryptovaluta als onderpand kan uw marktblootstelling behouden, maar brengt wel financieringskosten , volatiliteit van het onderpand, liquidatierisico's en tegenpartijrisico's met zich mee. Het juiste uitgangspunt is niet "Hoe snel kan ik een lening krijgen?", maar eerder "Is deze liquiditeitsbehoefte belangrijk genoeg om het verpanden van een volatiel actief te rechtvaardigen?"
Hoe kijken ervaren beleggers en treasury managers aan tegen de beslissing om leningen aan te gaan?
Naarmate de beleggingsposities in omvang toenemen, verandert het besluitvormingskader. Het aanhouden van onderliggende activa is niet langer slechts een handelsactiviteit, maar wordt strategisch kapitaal – meer vergelijkbaar met een reserveactiva, een onderdeel van een schatkistportefeuille of een bron binnen de balans.
Om deze reden komen de denkwijzen van vermogende particulieren, oprichters, family offices en treasuryteams vaak overeen. Ze vragen zich niet alleen af hoe ze inkomsten uit een belegging kunnen genereren, maar streven er ook naar hun marktpositie te behouden, hun opties te beschermen en aan hun verplichtingen te voldoen zonder de langetermijnallocatie van activa te verstoren.
De traditionele financiële wereld past dit concept al lange tijd toe met behulp van sterke zekerheden. Kredietlijnen met effecten als onderpand, hypothecaire leningen en andere vormen van financiering met activa als onderpand volgen allemaal hetzelfde basisprincipe: verkoop het actief alleen als je er echt vanaf wilt. Gebruik krediet selectief wanneer het actief zelf nog steeds strategische waarde heeft.
Cryptovaluta worden steeds vaker vanuit hetzelfde perspectief beoordeeld. Dit betekent niet dat elke houder moet lenen, maar eerder dat zodra digitale activa als waardevol kapitaal worden beschouwd, het gesprek vanzelf verschuift van 'handel' naar 'kapitaalbeheer'.
Waarom wordt een verkoop beschouwd als een kapitaalallocatiegebeurtenis en niet gewoon als een kasstroomgebeurtenis?
Verkopen lost het directe liquiditeitsprobleem op, maar het verandert ook de toekomstige portefeuille. Dit wordt gemakkelijk over het hoofd gezien wanneer de behoefte aan contant geld urgent lijkt.
Verkopen vermindert het risico, kan een meldingsplicht met zich meebrengen of potentiële fiscale/rapportageconsequenties veroorzaken, afhankelijk van de jurisdictie, en vereist een daaropvolgende tweede beslissing over of, wanneer en hoe de positie opnieuw ingenomen moet worden. Voor langetermijnbeleggers is de beslissing om opnieuw in te stappen vaak moeilijker dan de initiële verkoop.
Lenen verandert de loop der gebeurtenissen in plaats van ze te beëindigen. In plaats van het bezit om te zetten in contanten door het te verkopen, zet de houder het bezit om in onderpand en ontvangt daar contanten tegen.
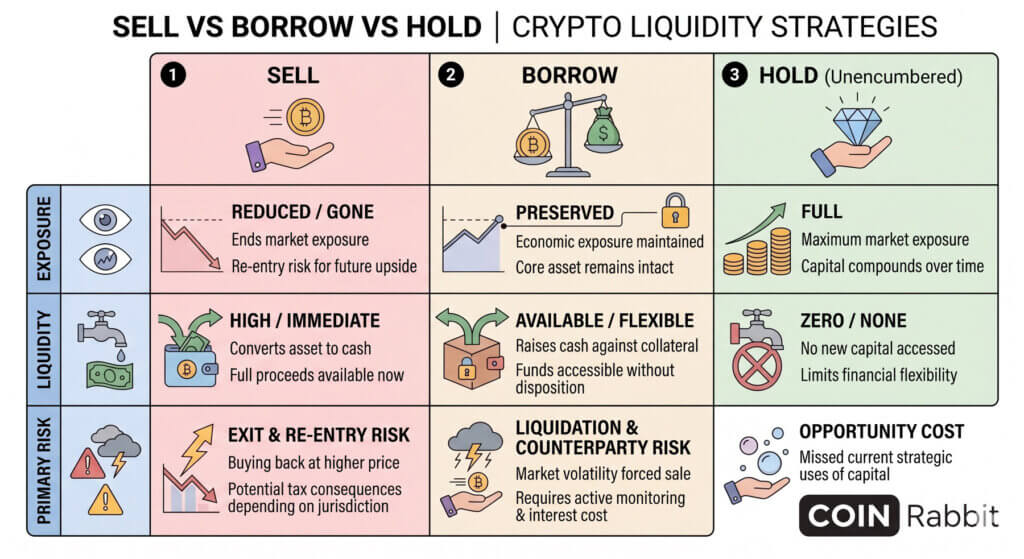
Verkopen, lenen of aanhouden: strategieën vergelijken
| الإإراء | Portfolioresultaat | Hoofdwissel |
|---|---|---|
| Verkoop van een deel van de kernactiva | Directe liquiditeit, lage blootstelling | Risico's bij vertrek, risico's bij herintreding, mogelijke fiscale/rapportagegevolgen afhankelijk van het rechtsgebied. |
| Lenen met activa als onderpand | Liquiditeit behouden met behoud van economische blootstelling | Rentekosten, liquidatierisico's, tegenpartijrisico's, actieve monitoring |
| Het aanhouden van onbezwaarde activa | Volledige blootstelling, geen extra complicaties. | Geen nieuwe liquiditeit |
Vanuit dit perspectief is verkopen zelden louter een financieringsbeslissing. Het is een beslissing over de kapitaalallocatie met gevolgen voor de portefeuille die veel verder reiken dan de aanvankelijke behoefte aan contant geld.
Waarom is een lening met onderpand een strategische optie om kapitaal te behouden op de cryptomarkt?
Een lening met onderpand wordt een logische optie wanneer de onderliggende waarde van het onderpand constant blijft, maar de behoefte aan liquide middelen niet kan worden uitgesteld.
Voor sommige beleggers kan dit betekenen dat ze een grote rekening kunnen betalen zonder een langetermijnbelegging met een hoge dichtheid te hoeven liquideren. Voor anderen kan het betekenen dat ze werkkapitaal kunnen financieren, een nieuwe allocatie kunnen starten of een kasreserve kunnen opbouwen met behoud van een solide onderliggende activa. De aantrekkingskracht zit hem niet alleen in het aanbod zelf, maar ook in de flexibiliteit en de beschikbare opties.
Vanuit het perspectief van kapitaalbeheer ligt de aantrekkingskracht in de efficiëntie van het onderpand. De investeerder zet de waarde van zijn balans om in bruikbaar geld zonder het reserveactiva direct te hoeven verkopen. In die zin is lenen met cryptovaluta als onderpand over het algemeen meer vergelijkbaar met gedekte financiering dan met ongedekte consumentenschuld.
Ook om deze reden mag deze strategie niet worden verbloemd. Lenen elimineert het neerwaartse risico niet; het verplaatst het slechts. In plaats van vandaag uit de lening te stappen, accepteert de lener de financieringskosten en de verplichtingen ten aanzien van risicobeheer in ruil voor het behoud van zijn blootstelling aan het actief.
Waarom wordt het gezegde "kopen, lenen, sterven" zo vaak herhaald in langetermijnbeleggingsstrategieën?
Deze uitdrukking werd populair omdat ze een fundamenteel instinct in kapitaalbeheer op een gedenkwaardige en beknopte manier samenvat. In meer formele termen is het idee eenvoudig: een schaars goed opbouwen, onnodige uitgaven vermijden, liquiditeitsbehoeften dekken door middel van leningen met onderpand wanneer nodig, en de onderliggende positie in de loop der tijd laten groeien.
Dit raamwerk spreekt beleggers meer aan die in termen van decennia denken in plaats van per kwartaal. Voor vermogende particulieren, oprichters, family offices en langetermijnbeleggers is het doel doorgaans een duurzame blootstelling aan activa, en niet zozeer continue winstgeneratie.
Naarmate het kapitaal groeit, verschuift de denkwijze van "Hoeveel kan ik uitgeven van dit vermogen?" naar "Hoe kan ik dit vermogen beheren zonder het uit te putten?". Daarom komt deze strategie vaak aan bod in gesprekken over vermogensoverdracht tussen generaties, flexibiliteit van de schatkist en langetermijnbeheer.
Dit alles maakt deze aanpak niet universeel toepasbaar. Het verklaart slechts waarom verkopen de duurste optie lijkt, zelfs voordat de markt heeft bewezen of dit instinct juist is.
Wat leners moeten begrijpen voordat ze cryptovaluta als onderpand gebruiken.
Voordat iemand een lening afsluit met cryptovaluta als onderpand, moet hij of zij meer evalueren dan alleen een aantrekkelijke rente of de belofte van snelle financiering. Het is belangrijk dat men de voorwaarden van het onderpand, het loan-to-value (LTV)-beleid, de liquidatiemechanismen, de bewaring, het reservemodel, de juridische structuur en de operationele reactietijden begrijpt.
Dit komt doordat lenen met cryptovaluta als onderpand geen passief, gemakkelijk product is, maar eerder een actief beheerde risicopositie. De lener verpandt een volatiel actief en vertrouwt op het platform en zijn eigen persoonlijke discipline om de integriteit van zijn financiële positie te waarborgen.
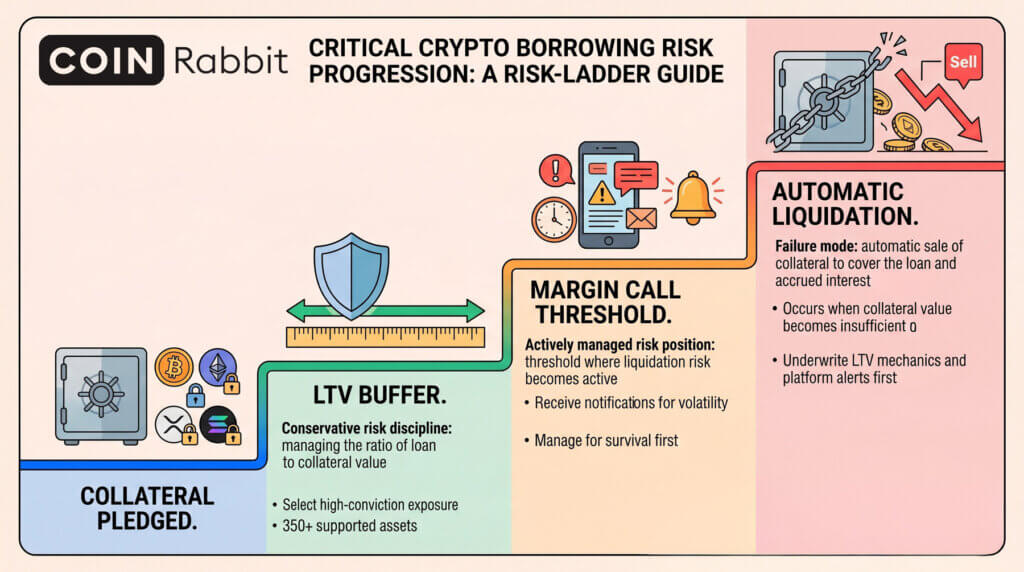
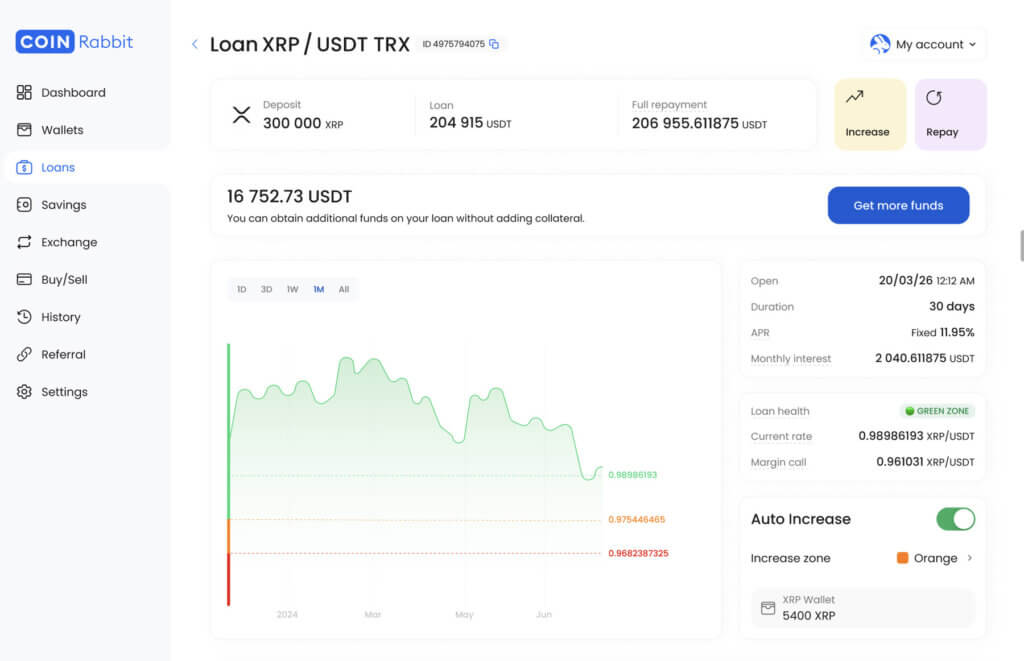
Bij CoinRabbit , net als in deze categorie in het algemeen, verwijst de loan-to-value (LTV) ratio naar de verhouding tussen het leenbedrag en de waarde van het onderpand. De margin call is de drempel waarbij liquidatie in werking treedt. Liquidatie is de automatische verkoop van onderpand om de lening en de opgelopen rente te dekken wanneer de waarde van het onderpand ontoereikend wordt. Deze mechanismen zijn geen onbelangrijke details; ze vormen de kern van de productstructuur.
Evalueer mogelijke faalscenario's voordat u zich laat verleiden door de voordelen.
De cruciale vraag is niet of het platform snel financiering kan verstrekken, maar wat er gebeurt als de volatiliteit toeneemt. Leners moeten weten hoe waarschuwingen werken, hoe snel het onderpand kan worden verhoogd, of het onderpand opnieuw kan worden gebruikt, wie de bewaring beheert en welke wettelijke rechten gelden als de financiële situatie verslechtert.
In deze categorie is het aanhouden van een reservefonds de belangrijkste discipline. Een hogere LTV-ratio kan de directe liquiditeit vergroten, maar verkort ook de tijd om te reageren als de koersen zich tegen de waarde van het onderpand keren. Serieuze kredietnemers beheren risico's met overleving als prioriteit en efficiëntie als tweede.
Servicemodel
Beheerde kredietverstrekkers zoals CoinRabbit zijn een belangrijke speler op de markt voor cryptoleningen.
Op categorieniveau trekken gecentraliseerde kredietverstrekkers leners aan die waarde hechten aan service, snelheid en duidelijke operationele ondersteuning, evenals toegang tot krediet met onderpand. Hoewel DeFi transparantie en gedecentraliseerde uitvoering biedt, vereist het dat de klant de wallet-activiteiten, on-chain interacties, liquidatielogica en zelfregulerende risicobeheersing in realtime beheert. Sommige leners geven de voorkeur aan deze aanpak, terwijl anderen een beheerd servicemodel prefereren.
Dit is de context waarin CoinRabbit opereert. Het sterkste uitgangspunt is niet "hier kun je een lening afsluiten", maar eerder "hier is een voorbeeld van een servicegerichte, beheerde kredietverstrekker die actief is binnen de categorie van cryptovaluta-ondersteunde liquiditeit".
Deze positionering is duidelijk terug te vinden in de eigen taal van het bedrijf. CoinRabbit omschrijft zichzelf als een platform voor het beheer van cryptovaluta en beweert al sinds 2020 veilige bewaring aan te bieden. Het bedrijf promoot een privéprogramma voor klanten met meer dan $500,000 aan kapitaal, waarbij de nadruk ligt op volledig beheerde activa, geen hergebruik van onderpand, multi-signature cold storage en 24/7 menselijke ondersteuning. Op de leenpagina wordt het product gepresenteerd als een manier om toegang te krijgen tot liquiditeit zonder activa te hoeven verkopen, met de vermelding dat financiering binnen ongeveer 10 minuten kan worden afgerond en dat leners meer dan 350 gedekte activa als onderpand kunnen gebruiken.
100% Reserve Model | CoinRabbit Homepage | Zero Custody Reuse | CoinRabbit Loans Page | Cold Wallets with Multi-Signature Access | Custody Mode | CoinRabbit Homepage | Private Program for Users with More dan $500,000 in Capital | CoinRabbit Homepage | 24/7 Human Support | CoinRabbit Homepage | More dan $1.45 Billion in Loan Assets | CoinRabbit Loans Page | Circa 10 Minutes Funding Speed | CoinRabbit Loans Page | More 350 Supported Assets | CoinRabbit Loans Page
Praktische antwoorden
veelgestelde vragen
Wanneer is lenen met cryptovaluta als onderpand voordeliger dan verkopen?
Deze optie is doorgaans zinvoller wanneer de eigenaar zijn positie in het actief wil behouden, maar dringend behoefte heeft aan liquide middelen. In dit geval zijn verkopen en het genereren van liquide middelen twee verschillende beslissingen. Lenen kan een langetermijnpositie behouden en tegelijkertijd voorzien in kortetermijnfinancieringsbehoeften, mits de lener bereid is het extra risico en de bijbehorende controleverplichtingen te accepteren.
Wie zijn de mensen die deze strategie doorgaans gebruiken?
Het gaat niet alleen om grote beleggers; de logica wordt doorgaans duidelijker naarmate de omvang van de positie, de concentratie ervan en de fiscale gevoeligheid toenemen. Beleggers met langetermijnbeleggingen, oprichters, managers, vermogende particulieren en beleggers die zich richten op de treasury denken vaak op deze manier, omdat zij kapitaal beheren en niet alleen jagen op kortetermijnwinsten.
Biedt lenen daadwerkelijk bescherming tegen mogelijke prijsstijgingen?
Economisch gezien is dit de grootste aantrekkingskracht. De kredietnemer verkrijgt liquiditeit en behoudt tegelijkertijd blootstelling aan het onderliggende actief in plaats van dit volledig te verkopen. Deze blootstelling blijft echter alleen behouden als de positie intact blijft en liquidatie wordt vermeden.
Is dit in de eerste plaats een belastingstrategie?
Het kan het beste worden gezien als een strategie voor het beheren van liquiditeit en kapitaal. De fiscale behandeling is een van de redenen waarom sommige houders er de voorkeur aan geven activa die in waarde zijn gestegen niet te verkopen, maar de fundamentele beslissing draait om het behouden van blootstelling en het vermijden van onnodige verkopen. De daadwerkelijke fiscale gevolgen hangen af van het rechtsgebied, de specifieke omstandigheden en wat er rondom de lening gebeurt.
Wat zijn de belangrijkste risico's die beoordeeld moeten worden voordat men een lening afsluit?
De belangrijkste risico's zijn onder meer de volatiliteit van het onderpand, de verschuiving van de loan-to-value (LTV)-ratio, liquidatiemechanismen, tegenpartijrisico, bewaring en de juridische structuur. Leners moeten ook begrijpen of het platform het onderpand hergebruikt, hoe snel gebruikers worden geïnformeerd wanneer de risico's toenemen en welke ondersteuning beschikbaar is tijdens snelle marktfluctuaties.
Hoe conservatief is de kredietnemer bij het bepalen van de loan-to-value (LTV)-ratio?
Over het algemeen bieden conservatievere structuren meer manoeuvreerruimte dan de maximale leencapaciteit toelaat. Een hogere loan-to-value (LTV) ratio kan de directe liquiditeit verbeteren, maar verkleint de foutmarge in volatiele markten. Leners die kapitaalbehoud belangrijk vinden, geven doorgaans de voorkeur aan flexibiliteit boven efficiëntie.
Is dit een strategie van "instellen en vergeten"?
Nee. Lenen met cryptovaluta als onderpand werkt het beste wanneer het actief wordt gemonitord. Zelfs solide leners kunnen in de problemen komen als ze een volatiele onderpandpositie behandelen als passief kasbeheer.
Wat onderscheidt een gedisciplineerde kredietovereenkomst van een fragiele?
Een goed gestructureerde opzet combineert een duidelijke liquiditeitsbehoefte met een conservatieve omvang, gezonde onderpandmarges en een platform dat zijn bewaar-, reserve- en liquidatieprocessen kan toelichten en zijn kredietnemers kan ondersteunen. De platformkeuze is in deze categorie geen bijzaak; het is onderdeel van het risico zelf.

Reacties zijn gesloten.