

De belangrijkste dingen die je moet weten
- Flashleningen zijn leningen zonder onderpand die binnen één enkele blockchaintransactie worden terugbetaald. De transactie wordt automatisch geannuleerd als de terugbetaling niet plaatsvindt.
- Flashleningen stellen ontwikkelaars in staat om tijdelijke, onderpandvrije liquiditeit te verkrijgen voor het uitvoeren van complexe DeFi-operaties zoals arbitrage, liquidatie en onderpandswisselingen in één enkele atomaire transactie.
- Flashleningen zijn geen consumentenkrediet of een manier om snel aan geld te komen, maar eerder een krachtig instrument dat kan worden misbruikt bij aanvallen op kwetsbare DeFi-protocollen of bij oplichting met geldopnames uit wallets.
een introductie
Je kunt miljoenen dollars aan cryptovaluta lenen zonder onderpand, kredietcheck of een geldschieter die op terugbetaling wacht. Het addertje onder het gras? Je moet het volledige bedrag direct terugbetalen zodra je het hebt geleend.
Dit is een flash loan. Het is een DeFi-lening zonder onderpand, die binnen één transactie op de blockchain wordt gestart en afgerond. Als het geld niet wordt terugbetaald voordat de transactie is afgesloten, wordt het hele proces geannuleerd, alsof het nooit heeft plaatsgevonden.
Deze ene regel verandert alles. Er zijn geen papieren, geen banken en geen kredietverstrekker die achter een lener aan zit. Het slimme contract regelt de terugbetalingen automatisch. Als de rekeningen niet overeenkomen, annuleert het systeem de transactie en wordt het geld van de kredietverstrekker direct teruggestort.
Het klinkt onschuldig, maar het creëert zijn eigen problemen. Flashleningen zijn tools voor ontwikkelaars, geen consumentenkrediet. Het mechanisme zelf is legitiem, maar het is ook gebruikt om kwetsbare DeFi-protocollen leeg te trekken, en het internet staat vol met aanbiedingen van "flash loan bots" die ontworpen zijn om wallets leeg te halen in plaats van winst te genereren. Dus wat is hier precies aan de hand?
Belangrijkste punten
- Met een smart contract voor snelle leningen kunt u tijdelijk liquiditeit lenen zonder onderpand om een enkele transactie uit te voeren.
- Het stelt ontwikkelaars in staat om lenen, ruilen, liquideren en terugbetalen te integreren in één geautomatiseerde DeFi-procedure.
- De lening is ongeldig als deze niet wordt terugbetaald, maar tijdelijk kapitaal kan zwakke of frauduleuze smart contracts aan het licht brengen.
Wat zijn flash loans in de wereld van cryptovaluta?
Een flash loan is een tijdelijke lening die volledig wordt geregeld door de logica van een smart contract. De lener hoeft geen onderpand te verstrekken, omdat de lening niet kan worden voortgezet na de transactie waarmee deze is aangegaan.
Dit beschermt de kredietverstrekker. Als de lener de lening plus de verschuldigde kosten niet terugbetaalt, wordt de transactie ongeldig verklaard. De kredietverstrekker spreekt niemand aan en de lener loopt geen schulden op. Het nadeel is dat de lening alleen werkt als de geleende activa binnen dezelfde termijn kunnen worden gebruikt en terugbetaald, waardoor de meeste dagelijkse uitgaven niet mogelijk zijn.
Een flash loan kan niet worden gebruikt om rekeningen te betalen, een portfolio te financieren voor latere uitgaven of om geld buiten de blockchain te verplaatsen. Het is alleen nuttig wanneer een complete strategie – lenen, uitvoeren en terugbetalen – in één transactie past. De meeste flash loan-activiteiten vinden plaats binnen DeFi-leningspools, gedecentraliseerde beurzen , liquidaties, onderpandruil en geautomatiseerde strategieën.
Voor beginners is de eenvoudigste manier om het te begrijpen als volgt: een snelle lening is een mechanisme voor tijdelijke transactieliquiditeit. Het is geen manier om gratis geld te krijgen, noch is het consumentenkrediet. Het slimme contract is het enige handhavingsmechanisme en handhaaft één regel: betaal op tijd terug, anders gebeurt er niets.
Hoe werken snelle leningen in één transactie?
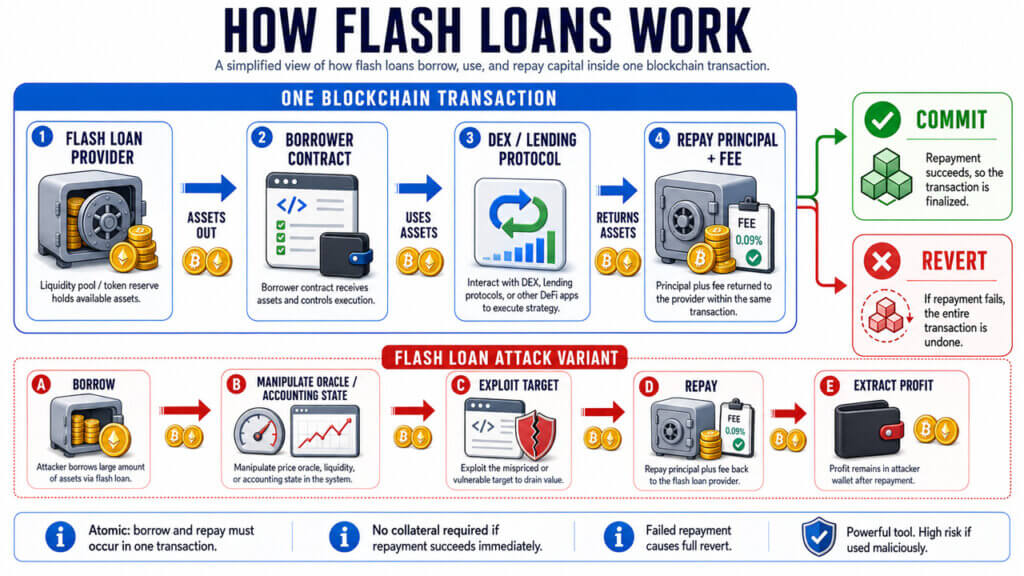
Een flash loan combineert lenen, gebruiken, terugbetalen en verifiëren in één atomische transactie. "Atomisch" betekent dat de blockchain de volledige transactie alleen bewaart als elke vereiste stap succesvol is. Als een van de stappen, inclusief de terugbetaling, mislukt, wordt de volledige transactie ongedaan gemaakt.
De lener is doorgaans een smart contract, niet zomaar een gewone digitale portemonnee-transactie. In Aave V3 bijvoorbeeld, regelt het Pool-contract directe leningen. Het ontvangende contract moet ermee instemmen het geleende bedrag plus kosten terug te betalen; anders wordt de transactie geannuleerd.
| De stap | Wat gebeurt er |
|---|---|
| de eis | Het contract van de lener vereist dat de aanbieder van de directe lening een specifiek onderpand en een specifiek bedrag ter beschikking stelt. |
| de overdracht | De leverancier verzendt de goederen naar de overeengekomen afnemer. |
| الإإراء | Het ontvangen contract voert geplande swaps, liquidaties, escrow-wijzigingen of andere DeFi-aanroepen uit. |
| Betaling | De ontvanger stemt ermee in het oorspronkelijke bedrag plus kosten terug te betalen of de goederen terug te sturen. |
| Verificatie | De aanbieder verifieert de betaling, waarna de blockchain de transactie bevestigt of annuleert. |
De kredietverstrekker kan liquiditeit verstrekken zonder onderpand, omdat hij vertrouwt op de afronding van de transactie en niet op het vertrouwen van de kredietnemer. Als de laatste stap mislukt, wordt de eerdere overdracht teruggedraaid, samen met de rest van de transactiestatus.
Dit maakt instantleningen ook lastig voor beginners. Het nuttige aspect is niet het lenen zelf, maar de precieze volgorde van contractaanroepen die tussen de lening en de terugbetaling moeten plaatsvinden. Het schrijven van deze volgorde vereist kennis van smart contracts, het gedrag van gaskosten, DeFi-protocollen en de timing van de uitvoering, allemaal tegelijk. Niets hiervan is direct duidelijk in een handleiding met de titel "plak deze code en verdien winst".
Alles hangt af van de transactielimieten. Geld komt in het contract van de lener terecht, het contract voert een of meer DeFi-acties uit, vervolgens worden de terugbetaling plus kosten teruggestuurd naar de aanbieder, en de blockchain bewaart de volledige transactie alleen als elke stap succesvol is.
Wat is het nut van geld lenen dat direct moet worden terugbetaald?
Het doel is niet om geld vast te houden, maar om geleend kapitaal te gebruiken voor een transactie met een ingebouwde terugbetalingsmogelijkheid. Flashleningen bestaan omdat sommige mogelijkheden in gedecentraliseerde financiën (DeFi) kapitaal vereisen dat je niet bezit, maar die voldoende rendement kunnen genereren om dat kapitaal binnen dezelfde transactie terug te betalen.
Arbitrage is hiervan het duidelijkste voorbeeld. Stel dat ETH op de ene gedecentraliseerde beurs (DEX) wordt verhandeld voor $2,000 en op de andere voor $2,050. Om te profiteren van dat verschil van $50, moet je normaal gesproken daadwerkelijk ETH bezitten. Een snelle lening maakt deze vereiste overbodig, maar alleen als zowel de koop- als de verkooporder in dezelfde transactie zijn gecodeerd en atomisch worden uitgevoerd. Er is geen tijdslimiet voor het vasthouden van ETH en wachten. Ofwel worden beide orders succesvol voltooid, ofwel wordt de hele transactie ongedaan gemaakt.
Deze terugdraaiing beschermt de kredietverstrekker, niet de kredietnemer. Als de tweede transactie niet tegen een winstgevende prijs kan worden uitgevoerd, mislukt de transactie vóór de afwikkeling. De fondsen van de kredietverstrekker worden automatisch teruggestort. Je blijft niet met verlies zitten in ETH , maar je verliest wel de transactiekosten (gas fees) voor de mislukte transactie. Op het Ethereum mainnet zijn deze kosten reëel en lopen ze op bij meerdere mislukte pogingen.
Diezelfde logica geldt voor liquidaties. Een curator kan een snelle lening gebruiken om iemands schuld af te lossen die niet voldoende gedekt is, de zekerheidsstelling innen, vervolgens het onderpand verkopen en de lening terugbetalen – allemaal zonder dat er vooraf kapitaal nodig is. Ook hier geldt: als de cijfers niet kloppen, wordt de transactie teruggedraaid en verliest de curator de gasvergoeding, niet het oorspronkelijke kapitaal.
Dit is de echte waarde: snelle leningen stellen u in staat om in te spelen op kansen die kapitaal vereisen dat u niet hebt, zolang het volledige terugbetalingspad maar in de transactie is opgenomen voordat deze wordt uitgevoerd. De lening is het instrument. De kans en het risico van transactiekosten zijn de verantwoordelijkheid van de lener.
Flashleningen versus traditionele cryptoleningen
Mensen verwarren flitskredieten vaak met traditionele cryptoleningen. De twee producten delen alleen de naam; er zijn vrijwel geen andere overeenkomsten.
Traditionele cryptoleningen hebben een vaste looptijd. Je verstrekt onderpand, leent het geld, gebruikt het naar eigen inzicht en betaalt het vervolgens terug over een periode van dagen, maanden of jaren. Een flashlening daarentegen moet binnen de transactie zelf worden afgerond. Er is geen doorlopende relatie, geen onderpand dat ergens anders wordt bewaard en geen mogelijkheid om het geld buiten het transactieproces te gebruiken.
| Flashlening | Traditionele lening of lening met cryptovaluta als onderpand |
|---|---|
| Er is geen aanbetaling vereist wanneer de transactie volledig is betaald. | Leningen worden doorgaans gedekt door garanties, kredietcontroles of rekeningbeheer. |
| De lening bestaat slechts gedurende één enkele transactie op de blockchain. | De lening kan dagen, maanden of jaren duren. |
| De gelden moeten binnen het transactieproces blijven. | Geld kan doorgaans worden opgenomen, uitgegeven of naar een andere rekening worden overgemaakt. |
| Een mislukking leidt doorgaans tot annulering van de transactie. | Falende pogingen kunnen leiden tot liquidatie, incasso, boetes of wanbetalingsrisico's. |
De verwarring begint met het woord 'lening'. Een flash loan is in feite tijdelijke liquiditeit. Het contract helpt bij het uitvoeren van een specifieke handeling waarvoor al een terugbetalingsregeling bestaat. Het kan niets financieren waarvoor deze regeling niet bestaat.
Waarvoor worden flitskredieten gebruikt?
Flashleningen hebben niet veel toepassingsmogelijkheden, maar de bestaande zijn anders moeilijk te realiseren. Ze stellen curatoren, actieve leners en protocolbeheerders in staat kapitaalintensieve transacties uit te voeren zonder zelf over dat kapitaal te hoeven beschikken.
Hieronder volgen de belangrijkste toepassingen, onderverdeeld naar het probleem dat ze oplossen:
- Arbitrage tussen pools, wanneer het prijsverschil groot genoeg is om de kosten, prijsverschuivingen en gaskosten te dekken.
- Het liquideren van ongezonde DeFi-leningen, wanneer de onderpandbeloning de kosten van de liquidatie dekt.
- Zelfliquidatie, waarbij de kredietnemer tijdelijke liquiditeit gebruikt om een risicovolle positie af te sluiten of te verminderen voordat deze wordt geliquideerd door het opleggen van een boete.
- Het ruilen van onderpand, waarbij iemand binnen één transactie het onderpand van de lening wijzigt zonder de positie volledig af te wikkelen.
- Schuldherfinanciering, waarbij een lening in één stap wordt afbetaald volgens het ene protocol en opnieuw wordt geopend volgens een ander protocol.
- Betalingstransacties, waarbij veel DeFi-procedures Goedkoper of veiliger wanneer gecombineerd in één enkele atomaire transactie.
Al deze strategieën zijn afhankelijk van liquide markten. In pools met een lage liquiditeit zijn er aanzienlijke schommelingen tijdens de uitvoering. Slippage tast de verwachte winst aan voordat de transactie is afgewikkeld. Daarom zijn flash loan-strategieën slechts zo betrouwbaar als de pools, oracles en protocollen die ze gebruiken.
Waarom is arbitrage met flashleningen geen gemakkelijke manier om geld te verdienen?
Flash loan arbitrage lijkt een gegarandeerde winstmachine. Je leent gratis kapitaal, profiteert van het verschil en herhaalt het proces. Maar in werkelijkheid is het een zeer competitief en technisch spel, waarbij beginners hun eerste pogingen zelden overleven.
Winstgevende prijsverschillen zijn tegelijkertijd zichtbaar voor honderden robots. Tegen de tijd dat een beginner zijn eerste strategie implementeert, hebben geautomatiseerde systemen al om dat prijsverschil gestreden totdat het vrijwel verdwenen is. Gemakkelijke transacties behoren tot het verleden.
Dan is er nog de kwestie van de kosten. Gaskosten, protocolkosten, mislukte transacties, slippage en concurrentie om de waarde van miners (MEV) – waarbij andere miners of bots uw transactie indienen of de volgorde ervan wijzigen – kunnen de theoretische winst tenietdoen of zelfs volledig tenietdoen. Een mislukte flash loan leidt niet tot een schuld, maar verspilt wel gas. Meerdere opeenvolgende mislukkingen leiden tot een reëel geldverlies.
Het grootste gevaar schuilt echter in de frauduleuze tools. Een groot aantal online "cryptocurrency flash loan bots" zijn geen arbitragetools, maar eerder tools om wallets leeg te trekken. De workflow ziet er doorgaans als volgt uit: plak wat Solidity-code in Remix (een browsergebaseerde code-editor), stort ETH op een contract om het te "activeren" en ga akkoord met de tokenrechten. In werkelijkheid gaat de storting van de gebruiker naar de wallet van de aanvaller en wordt er nooit een flash loan uitgevoerd.
Let op deze patronen voordat u een flitskredietovereenkomst aangaat:
- De broncode is gekopieerd van een YouTube-video zonder enige uitleg over de werking ervan.
- De strategie vereist een storting van de gebruiker voordat deze kan worden "geactiveerd" of "gestart".
- Het contract vereist onbeperkte goedkeuringen voor tokens.
- De gaskosten en mislukte pogingen volledig buiten beschouwing laten bij het inschatten van de winst.
- In de handleiding mogen nooit de namen van gedecentraliseerde beurzen (DEX'en), tokens of de specifieke betaalmethode die ze gebruiken, worden genoemd.
- Hetzelfde contract duikt op op meerdere tijdelijke websites of Telegram-kanalen.
Echte flash loan-strategieën worden ontwikkeld door programmeurs die inzicht hebben in contractuitvoering, gasgedrag, private commandflows en pooldiepte. Winst is er, maar die komt voort uit die infrastructuur, niet uit een of ander script dat iemand in een videobeschrijving heeft geplaatst.
Hoe flash loan-aanvallen werken
Flash loan-aanvallen maken geen misbruik van de flash loan zelf, maar exploiteren een kwetsbaarheid in een ander protocol en gebruiken de flash loan om die kwetsbaarheid catastrofaal te maken.
Het basisprincipe is als volgt: leen een groot bedrag, gebruik het om een onderliggende aanname van het beoogde protocol te doorbreken, onttrek de waarde, betaal de lening terug en behoud de winst. Flash lending maakt de aanval simpelweg goedkoper; de aanvaller hoeft het kapitaal dat hij gebruikt nooit zelf te bezitten.
OWASP Smart Contract Security classificeert aanvallen die mogelijk worden gemaakt door flash loans als risico's voor slimme contracten, omdat grote tijdelijke saldi de aannames over normale positiegroottes, kapitaalblootstelling of economisch gedrag kunnen schenden.
De volgende zwakke aannames worden vaak door aanvallers uitgebuit:
| zwakke aanname | Hoe maakt tijdelijk kapitaal daar gebruik van? |
|---|---|
| De spotmarktprijs is gelijk aan de reële prijs. | De aanvaller verplaatst een zwakke liquiditeitspool, maakt een onjuiste waardering en laat de prijs vervolgens weer normaliseren. |
| De verantwoording van quota kan niet zomaar worden vervalst. | De aanvaller wijzigt stortingen, opnames of afrondingsprocessen op een ongebruikelijke schaal. |
| Het gewicht van het bestuur weerspiegelt permanent eigenaarschap. | De aanvaller verkrijgt stemrecht of machtsposities voor een korte periode. |
| Liquidatierekeningen behandelen alle uitzonderlijke gevallen. | De aanvaller zet een extreem knooppunt op en leidt dit via een winstgevende liquidatieroute. |
| Het ene protocol kan de realtime status van een ander protocol vertrouwen. | De aanvaller verandert de externe status lang genoeg zodat het doelwit deze kan uitlezen. |
Het ontwerp van een orakel is hier een belangrijke verdediging. Een orakel is een dienst die realtime prijsgegevens invoert in het blockchainprotocol. Een protocol dat onderpand prijst met behulp van één enkele, beperkte liquiditeitspool is extreem gemakkelijk te manipuleren. Een protocol dat gegevens uit meerdere, onafhankelijke bronnen haalt, met controles op verouderde of extreme waarden, is veel moeilijker te compromitteren.
Het Euler Finance-incident is een treffend voorbeeld uit de praktijk. Chainalysis meldde dat Euler in maart 2023 bijna 197 miljoen dollar verloor, een bedrag dat later werd teruggevonden. De fout zat in de logica van Euler met betrekking tot donaties en liquidaties, niet in het flash loan-protocol. Door direct kapitaal te lenen, veranderde deze logische fout in een verlies voor het hele protocol.
Risicochecks voor flashleningen voor DeFi-gebruikers en -ontwikkelaars
De meeste DeFi-gebruikers zouden nooit een flash loan afsluiten, maar ze zouden er wel degelijk schade van kunnen ondervinden.
Als u uw geld stort op een protocol met een zwak Oracle-ontwerp, een gebrekkige boekhouding of ontbrekende noodstopmechanismen, dan wordt een flash loan-aanval op dat protocol uw probleem. U hebt niets verkeerd gedaan; u hebt simpelweg de verkeerde plek gekozen om uw geld te storten.
De meest praktische manieren om gebruikers te beschermen zijn:
- Gebruik protocollen met duidelijke auditrapporten, actieve bugbountyprogramma's en een gedocumenteerd incidentresponslogboek.
- Vermijd nieuwe of slecht geliquideerde pools waar één grote transactie de prijs sterk kan beïnvloeden.
- Bekijk de tokengoedkeuringen die u hebt verleend vóór en na het gebruik van de nieuwe DeFi-tools.
- Wees sceptisch ten opzichte van kredietverstrekkers die beweren automatisch rendement op flitsleningen te genereren zonder de strategie duidelijk uit te leggen.
- Stort geen geld om een contract te testen dat wordt gedeeld in een video, chatgroep of bericht op sociale media.
Ontwikkelaars staan voor een andere reeks problemen, omdat hun code dan het doelwit wordt. Een robuust protocolontwerp vereist dat kapitaal ter grootte van flitskredieten als een constante bedreiging wordt beschouwd, en niet slechts als een uitzondering.
Belangrijke controlepunten voor protocolontwikkelaars:
- Oracle gebruikte tijdgewogen gemiddelde prijzen (TWAP's) en meerdere gegevensbronnen, in plaats van spotmarktprijzen van één enkele aggregator.
- Stel een limiet in voor de hoeveelheid statuswijzigingen die binnen één transactie kunnen plaatsvinden.
- Test de filterpaden, deel de accounts, onderpandratio's en afrondingslogica bij invoerwaarden die overeenkomen met de omvang van flitskredieten.
- Bouw stroomonderbrekers die in werking treden wanneer abnormale prijsbewegingen Of plotselinge schommelingen in de liquiditeit.
- Voer audits uit waarbij economische aanvallen worden gesimuleerd, en niet alleen de code wordt gecontroleerd.
- Houd de stopbeveiligingsmechanismen actief en zorg dat er een reactieplan klaarstaat voordat grote geldbedragen op het spel staan.
Geen van deze maatregelen elimineert de risico's van DeFi volledig, maar ze verkleinen de kloof tussen "tijdelijk geleend kapitaal" en "permanente schade aan het protocol".
Snelle leenplatformen, kosten en normen
Als je ook op zoek bent naar het beste platform voor snelle leningen in de cryptowereld, is het belangrijk te begrijpen dat het vergelijken van kredietverstrekkers geen eenvoudige taak is. Protocollen, beschikbaarheid van activa, kostenmodellen en contractinterfaces verschillen aanzienlijk tussen platforms, en elk van deze verschillen kan direct van invloed zijn op het succes van je handelsstrategie.
Aave is het meest bekende en aangehaalde voorbeeld op dit gebied. Aave V3 biedt functionaliteit. flashLoan() Dit maakt het mogelijk om meerdere activa te lenen, naast flashLoanSimple() Voor het lenen met één enkel onderpand. De initiële kosten voor een snelle lening op het Aave-platform bedragen 0.05%, met de mogelijkheid om dit tarief aan te passen en bij te werken via het governance-systeem van het protocol.
Als je ook aan deze activiteit wilt deelnemen, kan inzicht in de handel in cryptovaluta je helpen om van start te gaan.
| Leverancier of standaard | Wat u moet weten |
|---|---|
| Aave V3 | Het maakt gebruik van gecombineerde snelle leningfuncties en incassocontracten die de hoofdsom plus kosten uitbetalen. |
| Uniswap V2 Flash Swaps | Het maakt het mogelijk dat het contract activa ontvangt en daar later in dezelfde transactie voor betaalt, zoals beschreven in de Uniswap V2 whitepaper. |
| Balancer V2 Vault | Het maakt gebruik van gebundelde liquiditeit (Vault) voor snelle leningen die worden ingetrokken als de terugbetaling mislukt, op basis van de workflow voor snelle leningen in Balancer. |
| ERC-3156 | Het combineert de snelle interface voor leningen met één onderpand met terugbelmogelijkheden voor de kredietverstrekker en de ontvanger. |
| wxya | Het komt voor in voorbeelden van oude snelle leningen, maar bij de huidige integraties is het belangrijk om het product en de actieve interface te controleren voordat er op verouderde handleidingen wordt vertrouwd. |
Voor ontwikkelaars is de ERC-3156-standaard de moeite waard om te begrijpen en aandacht aan te besteden. Deze standaard definieert een gemeenschappelijk aanroepingspatroon dat het gedrag van zowel de uitlener als de ontvanger beschrijft: de uitlener draagt de activa over, waarna de ontvanger de transactie uitvoert en het verschuldigde bedrag plus kosten incasseert, of de gehele transactie wordt teruggedraaid. Protocollen die volgens deze standaard zijn ontwikkeld, zijn veel gemakkelijker te integreren en consistent te gebruiken dan maatwerkapplicaties.
Wat dYdX betreft, is het essentieel om oudere SoloMargin-voorbeelden te bekijken en te vergelijken met de huidige documentatie voordat u ze hergebruikt. Oudere handleidingen gaan vaak uit van een API of ontwerp uit een productversie die niet langer wordt ondersteund of is afgeschreven.
Er bestaat geen tabel die aanbieders van snelle leningen rangschikt op basis van potentiële winstgevendheid. De winstgevendheid hangt sterk af van verschillende variabelen, waaronder de omvang van de beschikbare activa, gaskosten (netwerkkosten), blokstructuur, ontwerp van het smart contract en, het allerbelangrijkste, of de kans zich nog steeds voordoet wanneer uw transactie op het netwerk wordt uitgevoerd.
Hoe u Flash Loans veilig kunt gebruiken en oplichting door bots kunt voorkomen.
De veiligste regel is simpel: stort nooit geld op een flash loan-contract voordat je volledig begrijpt hoe het werkt. Elke handleiding die om echt geld vraagt voordat je de mechanismen begrijpt, leert je niets; het is er alleen maar op gericht je te verleiden tot het handelen in cryptovaluta en het verliezen van je storting.
Bij flash loan-fraude vindt zelden een daadwerkelijke flash loan plaats. De oplichting zit hem in het goedkeuringsproces: de gebruiker geeft toestemming voor een token, het contract plundert de wallet, maar er vindt geen echte lening plaats.
Voordat je aan de slag gaat met code of tools voor flitskredieten, bekijk dan eerst deze lijst:
- Lees eerst de officiële protocoldocumentatie voordat je een handleiding of video van een derde partij over cryptovaluta bekijkt.
- Oefen eerst op een testnet of een lokale fork voordat je het mainnet gebruikt.
- Plak nooit onbekende Solidity-code in een Remix-wallet die daaraan gekoppeld is.
- Vertrouw niet op contracten die vaste of "gegarandeerde" winsten beloven.
- Controleer regelmatig uw tokengoedkeuringen en trek machtigingen in die u niet langer nodig hebt.
- Leer eerst hoe gaskosten werken, hoe DEX-pools de activaprijzen bepalen, wat slippage betekent en hoe een transactieterugdraaiing eruitziet, voordat je ook maar aan een handelsrobot denkt.
Flashleningen zelf zijn geen oplichterij. De oplichterij zit hem altijd in de verpakking: nepwebsites, hergebruikte contractcodes, geldverslindende goedkeuringen en winstprognoses die de benzinekosten en mislukte pogingen volledig negeren.
veelgestelde vragen
Kan iedereen een flitskrediet krijgen?
Iedereen kan een protocol gebruiken dat flashleningen aanbiedt, mits ze voldoen aan de contractuele vereisten van het protocol. Dit betekent echter niet dat elke walletgebruiker het veilig kan gebruiken. De meeste functionele flashleningen vereisen een smart contract, een gedefinieerde terugbetalingsstrategie, terugbetalingslogica en voldoende gasvergoedingen om de transactie te voltooien.
Wat gebeurt er als een flitskrediet niet wordt terugbetaald?
Bij een betalingsachterstand wordt de transactie doorgaans teruggedraaid en de lening geannuleerd, samen met de rest van de transactiestatus. De lener verliest meestal de brandstofkosten, niet het oorspronkelijke leenbedrag, omdat het kredietbureau de wanbetalingsstatus niet registreert.
Zijn flitskredieten oplichterij?
Flashleningen zijn legitieme DeFi-tools, maar veel winstdelingsbots die eromheen zijn gebouwd, zijn oplichterij. Wees extra voorzichtig wanneer een handleiding je vraagt om code te plakken, een contract te financieren of algemene goedkeuringen aan tokens te verlenen voordat wordt uitgelegd wat het contract daadwerkelijk doet.
Is het mogelijk om geld te verdienen met arbitrage op flitskredieten?
Flash loan-arbitrage kan lucratief zijn voor bekwame ontwikkelaars, maar vereist wel een degelijke infrastructuur – niet zomaar gekopieerde scripts. Kosten, transactiekosten, slippage, mislukte transacties en concurrentie tussen MEV's kunnen elk zichtbaar prijsverschil tenietdoen voordat de transactie is afgerond.
Wat is het verschil tussen een flash loan en een flash loan attack?
Een flash loan is een tijdelijk leenmechanisme. Bij een flash loan-aanval wordt dit tijdelijke kapitaal gebruikt om een kwetsbaarheid in een zwakke Oracle, boekhoudregel, governance-procedure, onderpandcontrole of een andere aanname in een smart contract van een doelwitprotocol te exploiteren.
Vereisen flitskredieten programmeerkennis?
De meeste serieuze toepassingen van flashleningen vereisen programmering, omdat de transactie aangepaste logica nodig heeft voor lenen, uitvoeren, terugbetalen en het afhandelen van wanbetalingen. Interfaces zonder programmering bestaan mogelijk, maar gebruikers moeten winstclaims en onbekende contractuele afspraken met de nodige voorzichtigheid benaderen, ongeacht hoe de tool wordt gepresenteerd.

Reacties zijn gesloten.