
De belangrijkste dingen die je moet weten
- Het bepalen van de werkelijke waarde van uw auto en het verkrijgen van een afbetalingsbedrag van de lening van de kredietverstrekker zijn twee essentiële stappen om de "negatieve eigenwaarde" te berekenen en het bedrag te bepalen dat nodig is om het verschil bij verkoop te dekken.
- Het verkopen van een auto met een lening die hoger is dan de waarde ervan, zelfs met verlies, kan de cashflow verbeteren en de maandelijkse uitgaven verlagen, waardoor de schuld sneller kan worden afbetaald en er meer financiële flexibiliteit op lange termijn ontstaat.
- Om te voorkomen dat je opnieuw in de schulden raakt, moet je een auto kopen die binnen je budget past, lagere aanschaf- en verzekeringskosten heeft en die je bij voorkeur contant betaalt in plaats van oude schulden samen te voegen tot een nieuwe lening.
Als je op zoek bent naar manieren om een auto te verkopen waarvan de marktwaarde lager is dan je lening, voel je je waarschijnlijk machteloos. Een hogere lening dan de auto zelf kan ervoor zorgen dat verkopen een aantrekkelijke optie lijkt. Ik ken dat gevoel en ik wil je verzekeren dat het mogelijk is , en soms zelfs de verstandigste financiële beslissing die je kunt nemen.
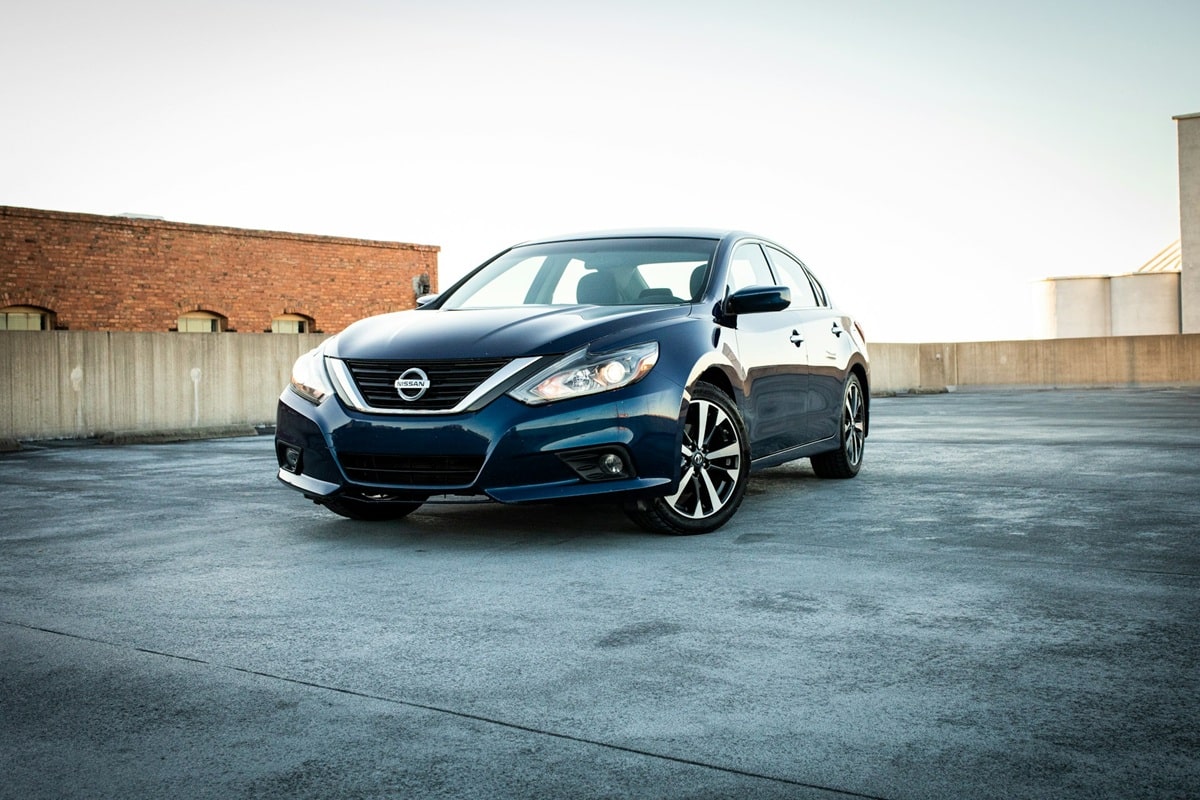
Aan het begin van mijn financiële reis kocht ik een gloednieuwe Nissan Altima. Op papier leek het een verstandige beslissing. Maar in werkelijkheid hielden de maandelijkse afbetaling, de hoge verzekeringskosten en de snelle waardevermindering me stilletjes tegen. Uiteindelijk verkocht ik die auto met een verlies van $1000 en verving hem door een tweedehands exemplaar dat ik voor $2500 kocht. Die ene beslissing zorgde voor meer financiële ruimte, verminderde mijn stress en hielp me financieel vooruit.
Hier lees je stap voor stap hoe je een auto voor minder dan de lening kunt verkopen, en waarom een klein verlies aan het begin op de lange termijn tot een grote winst kan leiden.
Wat betekent het om "te verdrinken" in een autolening?
Je hebt een te hoge schuld op je autolening als het bedrag hoger is dan de marktwaarde van de auto. Dit komt meestal doordat auto's, vooral nieuwe, snel in waarde dalen. Als je de auto probeert te verkopen, dekt de verkoopprijs niet het volledige leenbedrag, waardoor je het verschil moet bijbetalen.
Stel, je hebt nog $15,000 schuld op je autolening, maar je auto is maar $13,500 waard. Dan 'verlies' je $1,500. Dit verschil zorgt ervoor dat de meeste mensen blijven zitten met auto's die ze zich niet kunnen veroorloven.
Waarom heb ik ervoor gekozen mijn nieuwe auto met verlies te verkopen?
Toen ik mijn Nissan Altima eindelijk eens goed bekeek, realiseerde ik me dat de werkelijke kosten niet alleen de maandelijkse afbetalingen waren. Het ging ook om de gemiste kansen.
Elke maand beperkte de afbetaling wat ik met mijn geld kon doen:
- Beperk mijn maandelijkse cashflow
- Het bracht hogere verzekeringskosten met zich mee.
- Het verloor snel zijn waarde.
- Mijn financiële doelen zijn vertraagd.
Toen ik de kosten van het behouden van de auto afwoog tegen de kosten van de verkoop, was de rekensom duidelijk. Een verlies van $1000 vooraf zou me op de lange termijn veel meer besparen. Ik verkocht de auto, kocht een tweedehands auto voor $2500 contant en was van de autolening af. Die pijn op korte termijn leidde tot financiële flexibiliteit op de lange termijn.
Hoe verkoop je een auto voor minder dan het openstaande leenbedrag?
De eerste stap is de werkelijke waarde van uw auto te bepalen. Ga voor realistische cijfers, niet voor schattingen. Online kopers zoals CarMax en Carvana kunnen direct een bod uitbrengen, en websites zoals Kelley Blue Book kunnen u helpen de inruilwaarde voor particulieren te schatten. Richt u op realistische verkoopprijzen, niet op de meest gunstige scenario's.
Neem vervolgens contact op met uw kredietverstrekker en vraag naar het exacte bedrag van de aflossing (het bedrag dat u moet aflossen). Dit bedrag is doorgaans 10 dagen geldig en is inclusief rente en kosten. Uw maandelijkse betaling is hier niet relevant; het gaat om het totale bedrag dat u verschuldigd bent.
Zodra je beide bedragen hebt, bereken je je 'negatieve eigen vermogen' door de verkoopprijs van de auto af te trekken van het aflossingsbedrag van de lening. Dit verschil is het bedrag dat je zelf moet bijleggen om de auto te verkopen.
In deze fase heb je een plan nodig om het verschil te dekken. Veelvoorkomende opties zijn:
- Betaal het verschil contant als je spaargeld hebt.
- Door gebruik te maken van een kleine, kortlopende persoonlijke lening.
- Het combineren van spaargeld met tijdelijk extra inkomen.
- Een beheersbaar verlies accepteren voor financiële zekerheid op lange termijn.
Wat je, indien mogelijk, moet vermijden, is het combineren van een negatieve eigenwaarde met een andere autolening. Dit zorgt er meestal voor dat mensen in dezelfde vicieuze cirkel terechtkomen.
Vervolgens is het tijd om de auto te verkopen. Particuliere verkopen via sites zoals Craigslist leveren meestal een hogere winst op, maar autodealers en online kopers zijn sneller en eenvoudiger. Als u uw auto particulier verkoopt terwijl de lening hoger is dan de waarde ervan, moet u nauw samenwerken met uw kredietverstrekker. Dit vereist vaak een afspraak bij de bank om de lening af te wikkelen en de eigendomsoverdracht te regelen.
Wat koop je na de verkoop?
Het verkopen van de auto waarvan de lening de waarde ervan overstijgt, is slechts de helft van het verhaal; wat je ervoor in de plaats koopt, is minstens zo belangrijk.
Om te voorkomen dat je dezelfde cyclus herhaalt, kies je een auto:
- Het past prima binnen je budget.
- Het heeft lagere verzekerings- en eigendomskosten.
- Het kan contant worden gekocht.
Mijn tweedehands auto, die ik voor $2,500 kocht, was niet luxe, maar wel betrouwbaar. Belangrijker nog, hij droeg bij aan mijn financiële doelen in plaats van ze te belemmeren. Gebruik een app voor het kopen van een auto om opties binnen je budget te vinden en onthoud altijd hoe je over de prijs moet onderhandelen om de beste deal te krijgen.
Is het de moeite waard om een auto te verkopen waarvan de schulden de waarde overstijgen?
In veel gevallen wel, zelfs als je er verlies op lijdt. Het verkopen van een auto met een hogere schuld dan de waarde ervan kan je maandelijkse uitgaven verlagen, stress verminderen en je cashflow verbeteren. Op de lange termijn stelt deze marge je in staat om schulden sneller af te lossen, meer te sparen en regelmatig te investeren.
Het doel is niet om de autodeal binnen te halen, maar om op de lange termijn financieel voordeel te behalen.
samenvatting
Een auto verkopen met meer schuld dan hij waard is, betekent niet dat je gefaald hebt. Soms betekent het dat je ervan geleerd hebt, je hebt aangepast en ervoor hebt gekozen om vooruit te kijken in plaats van je trots te laten prevaleren.
Mijn Nissan Altima met verlies verkopen was niet makkelijk, maar het gaf me flexibiliteit, ademruimte en momentum. Als je autolening je in de weg zit, is het de moeite waard om jezelf af te vragen hoe je financiële situatie eruit zou zien zonder auto. Die simpele vraag kan alles veranderen.







