
De belangrijkste dingen die je moet weten
- Gebruik geavanceerde planningstools zoals Empower om Monte Carlo-simulaties uit te voeren (5,000 simulaties) en meerdere levensgebeurtenissen en verschillende marktscenario's, evenals belastingberekeningen per staat, te integreren om een op maat gemaakt en nauwkeurig pensioenplan te creëren.
- Combineer al uw financiële doelen op de korte, middellange en lange termijn, inclusief grote aankopen en gezinsuitgaven, en zet geld opzij voor noodgevallen en onverwachte uitgaven (zoals medische kosten of baanverlies) om de voortgang van uw pensioenspaargeld te beschermen.
- Profiteer optimaal van fiscaal voordelige pensioenrekeningen zoals 401(k) en IRA, met de nadruk op automatische en aanvullende werkgeversbijdragen, analyseer regelmatig de beleggingskosten om deze te minimaliseren en kies voor goedkope fondsen om uw winst op lange termijn te maximaliseren.
Of je wel genoeg spaart voor je pensioen is een vraag die je jezelf gedurende je hele carrière regelmatig zou moeten stellen. Je huidige voortgang controleren met een pensioenplanningstool is een van de meest effectieve manieren om verschillende scenario's te vergelijken en er zeker van te zijn dat je met een gerust hart spaart.
Persoonlijke verwachtingen ten aanzien van pensionering
Algemene tips voor het sparen voor je pensioen, zoals 10% van je inkomen beleggen in pensioenrekeningen of een bedrag sparen dat gelijk is aan 25 keer je jaarlijkse uitgaven, zijn een uitstekend uitgangspunt. Echter, een algemene aanpak kan ertoe leiden dat je geen persoonlijk plan hebt, waardoor de vraag rijst of je wel op de goede weg bent.
Na een paar jaar in mijn carrière raakte ik gefrustreerd door het simpelweg opvolgen van basisadviezen, vooral nadat ik mijn directe uitgaven goed onder controle had gekregen en me meer kon richten op langetermijndoelen. De aanmoediging van oudere collega's om in mijn twintiger jaren serieus met pensioen te gaan, speelde daarbij een belangrijke rol.
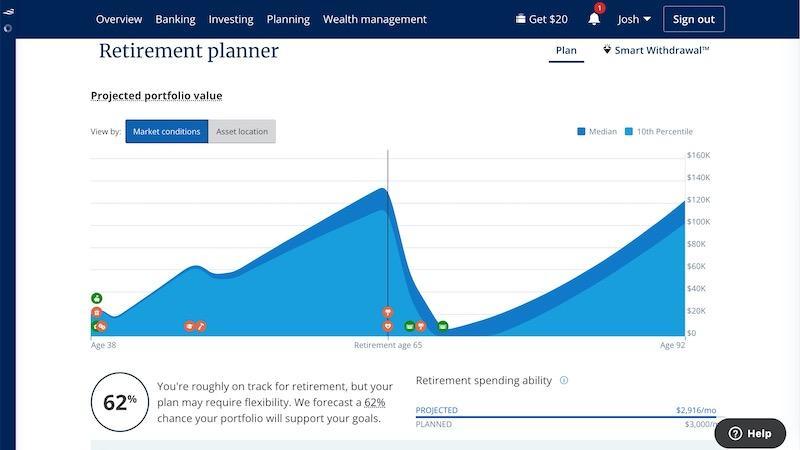
Empower biedt een gratis tool voor pensioenplanning die ik regelmatig gebruik om mijn financiën in de gaten te houden. Je kunt meerdere doelen invoeren voor en na je pensioen en je pensioenleeftijd aanpassen om je voortgang te visualiseren.
Overweeg de volgende berekeningen uit te voeren met behulp van de grafische tool:
- Inkomsten en uitgaven: Experimenteer met verschillende scenario's met variërende inkomsten- en uitgavenbedragen.
- Doelstellingen: Ontdek hoeveel je moet sparen om je toekomstige doelen en levensstijlveranderingen te realiseren.
- Levensgebeurtenissen: Voeg belangrijke momenten toe zoals de geboorte van kinderen, een huwelijk en een universitaire opleiding.
- Pensioenleeftijd: Ontdek de mogelijkheden voor vervroegd, op tijd of laat pensioen.
De calculator van € 5,000 voert een Monte Carlo-simulatie uit om uw pensioenspaargeld, uw AOW-uitkering en uw beleggingsportefeuille te voorspellen. U kunt ook marktdalingen zoals de dotcombubbel of de Grote Recessie in een simulatie opnemen om de prestaties van uw portefeuille te voorspellen.
Het laat u de kans op een succesvol pensioen zien, uw bestedingsvermogen na uw pensionering, en het geeft suggesties voor verbeteringen.
Om een nauwkeurige prognose te krijgen, moet u al uw financiële rekeningen en inkomstenbronnen meenemen. Denk bijvoorbeeld aan pensioeninkomsten en huurinkomsten. U kunt ook onverwachte eenmalige inkomsten, zoals de verkoop van een huis of een erfenis, toevoegen.
Bovendien vind ik het prettig aan deze planner dat hij staatspecifieke belastingberekeningen kan uitvoeren en dat je je inkomstenbelastingtarief en inflatieverwachtingen kunt aanpassen. Eenvoudige pensioencalculators bieden dit detailniveau doorgaans niet.
Streef naar meerdere doelen.
Een degelijk financieel plan helpt u uw doelen op de korte, middellange en lange termijn te bereiken. Het leven is een reis, en door deze doelen te stellen, krijgt u vanaf het begin een goed overzicht van het grotere geheel. Hierdoor is de kans kleiner dat u prestaties opgeeft die nog jaren in de toekomst liggen of uw pensioen uitstelt.
De belangrijkste aankopen op je verlanglijstje zouden de volgende kunnen zijn:
- Boot
- klassieke auto
- beleggingspanden
- hobby's
- Huisrenovaties of -verbeteringen
- alternatieve auto's
- reizen
- vakantiehuis
Als je net als ik bent, vraag je je vast vaak af: "Kunnen we dit ons nu wel veroorloven?" Het is makkelijk om je bijna volledig te richten op je directe prioriteiten en je pensioen te vergeten, dat nog tientallen jaren in de toekomst ligt. Door de financiële aspecten te overdenken, krijg je meer vertrouwen in je besluitvormingsproces.
Een schriftelijk plan helpt u uw inkomen te verdelen over uw doelen voor de periode vóór uw pensionering, terwijl u tegelijkertijd elke maand blijft sparen voor uw pensioen. De grafiek in de pensioencalculator laat u ook zien hoe een aankoop uw spaarcapaciteit en toekomstige spaarsaldo beïnvloedt.
Als u de gegevens nader wilt bekijken, kunt u een kasstroomoverzicht raadplegen dat de waarde van uw initiële portefeuille, uw jaarlijkse uitgaven en uw spaargeld tijdens de opbouwperiode en uw pensioenjaren weergeeft.
Door uw huidige financiële doelen in te stellen, samen met de hoogte van eenmalige of terugkerende uitgaven en de datum van elke uitgave, wordt uw geschatte portfoliowaarde per leeftijd weergegeven. U kunt ook andere functies van de Empower Retirement App gebruiken om uw cashflow, realtime rekeningsaldi en meer te volgen.
Plannen maken voor het onverwachte
Onverwachte rekeningen zijn onvermijdelijk, en het opbouwen van een noodfonds om deze kosten te dekken is een belangrijke strategie. Je kunt doorgaans vooruit plannen voor uitgaven zoals het vervangen van je dak of het kopen van nieuwe autobanden, zelfs als je de exacte datum of het bedrag niet weet.
In sommige gevallen is het echter nodig om de situatie zorgvuldig te beoordelen. Mogelijk moet u het volledige bedrag zelf betalen of het verschil bijbetalen dat niet door de verzekering wordt gedekt.
Op basis van uw persoonlijke omstandigheden en deskundig onderzoek dient u ook budget te reserveren voor de volgende zaken:
- Begrafenissen
- banenverlies
- Medische rekeningen
- Noodgevallen met huisdieren
- Huisreparaties als gevolg van stormen
- Belasting- en verzekeringsverhogingen
- Reparatie en vervanging van installaties
- Onverwachte voertuigreparaties
Afhankelijk van je budgetteringsstijl kunnen spaargelden je helpen om geld te sparen voor een specifiek doel. Net als je pensioenfonds voorkomen deze spaarrekeningen dat je spaargeld wordt gebruikt voor andere doelen.
Als u een zorgverzekering hebt die aan de voorwaarden voldoet, kunt u met een Health Savings Account (HSA) sparen voor toekomstige medische kosten door middel van fiscaal aftrekbare stortingen en belastingvrije opnames. Uw werkgever biedt mogelijk ook fiscaal voordelige rekeningen aan waarmee u bepaalde kosten tijdens uw dienstverband kunt dekken, waardoor u een groter deel van uw nettoloon kunt besteden aan het vergroten van uw vermogen.
Door uw verzekeringspolissen en eigen risico regelmatig te controleren, zorgt u ervoor dat u voldoende dekking heeft en minimaliseert u tegelijkertijd uw mogelijke kosten uit eigen zak.
Gezinsplanning en onderwijs
Het is essentieel om uw pensioenplan en maandelijkse uitgaven bij te werken naarmate uw gezin groeit en er gezinsleden bijkomen, om een nauwkeurige planning te garanderen. Als vader van vijf kinderen zijn mijn uitgaven- en spaarpatronen in de loop der jaren veranderd om het financiële succes van mijn kinderen te waarborgen.
De volgende kosten dient u in uw planning op te nemen:
- Ondersteuning voor afhankelijke personen (zoals kinderen en oudere familieleden)
- Onderwijs
- huwelijksfeesten
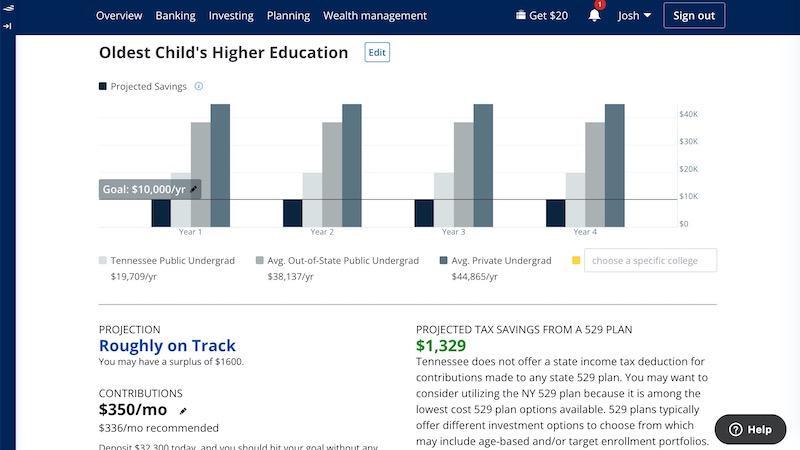
Bij het plannen van studiekosten toont Empower Retirement Planner de gemiddelde jaarlijkse collegegeldkosten voor openbare universiteiten binnen de eigen staat, openbare universiteiten buiten de eigen staat, particuliere universiteiten, en elke andere onderwijsinstelling naar keuze.
Begin met het invullen van het verwachte jaarlijkse bedrag dat u wilt bijdragen aan de studiekosten van uw kind, samen met het bedrag dat tot nu toe is gespaard. Deze cijfers helpen u te schatten hoeveel u elke maand moet sparen om dit spaardoel te bereiken tijdens de tienerjaren van uw kind.
Deze oefening helpt je bepalen of je deze levensgebeurtenissen en je pensioen kunt bekostigen. Ik zou bijvoorbeeld nu minder in mijn studiefonds hoeven te storten om een negatieve cashflow tijdens mijn pensioen te voorkomen.
Als u aan het begin van uw ouderschapstraject staat of er binnenkort aan begint, geeft het maken van deze berekeningen jaren van tevoren u voldoende tijd om uw beleggingsportefeuille aan te passen en een gewenste waarde voor uw pensioen te bereiken.
Als extra voordeel berekent het programma ook uw potentiële belastingbesparing door bijdragen aan een 529-plan. Daarnaast worden er andere manieren onderzocht om uw beleggingen te optimaliseren.
Stel een pensioenbudget vast.
Het inschatten van uw uitgaven tijdens uw pensioen is cruciaal. De levensstijl die u verwacht, bepaalt hoeveel u moet sparen en hoe snel u uw spaargeld kunt opnemen.
Er vinden verschillende veranderingen plaats wanneer u stopt met het verdienen van een voltijds inkomen en afhankelijk wordt van een uitkering en uw beleggingen om uw uitgaven te dekken. U kunt ook vanaf uw 65e in aanmerking komen voor Medicare en u krijgt te maken met variabele premies voor uw zorgverzekering.
Uw pensioenbudget moet het volgende omvatten:
- Basismaandelijkse uitgaven: Eten, voorzieningen, verzekering, vervoer en accommodatie.
- Gezondheidszorg: Zorgverzekering van vóór de Medicare-periode, Medicare-aanvullingen, enz.
- reis: Vakanties en familie- of vriendenbezoek.
- Sociale zekerheid: Uw geschatte jaarlijkse uitkering is gebaseerd op de leeftijd waarop de uitkering ingaat.
- Nog een persoon kwam binnen: Salaris uit deeltijdwerk, pensioen, jaarlijkse uitkeringen en beleggingspanden.
U moet mogelijk rekening houden met de periode tussen de pensioenleeftijd en de ingang van uw socialezekerheids- en Medicare-uitkeringen. Uw prognoses kunnen een aanzienlijke daling van uw verwachte portfoliosaldo aangeven, voordat dit zich herstelt zodra uw uitkeringen ingaan.
Doorloop verschillende scenario's om een praktische pensioenleeftijd en een passend inkomensbudget te bepalen.
Profiteer optimaal van uw fiscaal voordelige pensioenrekeningen.
Traditionele en Roth-pensioenrekeningen bieden een solide basis voor levenslang sparen, waardoor u niet volledig afhankelijk wordt van de sociale zekerheid. Deze rekeningen bieden ook het voordeel van fiscaal aftrekbare bijdragen, wat betekent dat u slechts één keer belasting betaalt.
Pensioenregelingen via de werkgever, zoals 401(k), 403(b) en Thrift Savings Plans (TSP's), hebben hoge jaarlijkse bijdragegrenzen en uw werkgever kan een deel van uw bijdragen aanvullen. Omdat steeds minder werkgevers pensioenregelingen aanbieden, zijn deze bijdragen waardevoller dan ooit.
Individuele pensioenrekeningen (IRA's) spelen ook een belangrijke rol als u op zoek bent naar extra financiële flexibiliteit, of als uw huidige werkgever geen pensioenregeling aanbiedt. U kunt tegelijkertijd bijdragen aan zowel IRA's als pensioenregelingen van uw werkgever om uw pensioenspaargeld te verhogen.
Enkele goede praktijken zijn onder andere de volgende:
- Regelmatige bijdragen: Automatiseer uw stortingen om uw portefeuille de beste kans te geven om nieuw geld te investeren en samengestelde rente te verdienen.
- Inhaalbijdragen: Vanaf 55 jaar kunt u extra bijdragen aan uw pensioenrekening doen, zogenaamde "compensatiebijdragen". Gebruik deze mogelijkheid om fiscaal voordeligere rendementen te behalen of om een verwacht tekort in uw cashflow op te vangen.
- diversificatie: Door de juiste hoeveelheid kapitaal toe te wijzen op basis van uw leeftijd en risicotolerantie, zorgt u ervoor dat u niet te roekeloos en niet te voorzichtig bent. Ook de omvang van uw posities is bepalend voor het risicobeheer, waardoor u uw rendement kunt optimaliseren tijdens zowel stijgende als dalende marktcycli.
- Fiscale efficiëntie: Sommige inkomstengenererende activa zijn beter geschikt voor fiscaal voordelige pensioenrekeningen om uw belastingdruk gedurende uw leven te verlagen. Bepaal bovendien of een traditionele belastinguitgestelde rekening of een belastingvrije Roth-rekening het beste bij uw pensioenbudget past.
Door uw accounts te synchroniseren met Empower kunt u de prestaties en waarde van uw portefeuille in realtime volgen. Regelmatige evaluaties van uw pensioenplanner helpen u bovendien te bepalen of u nog steeds op schema ligt.
Periodieke investeringscontroles
Het opzetten van uw pensioenportefeuille is slechts de eerste stap naar het bereiken van uw streefvermogen. Het is essentieel om uw vermogensspreiding regelmatig te herzien om ervoor te zorgen dat deze voldoende gediversifieerd blijft, afgestemd op uw leeftijd en risicobereidheid.
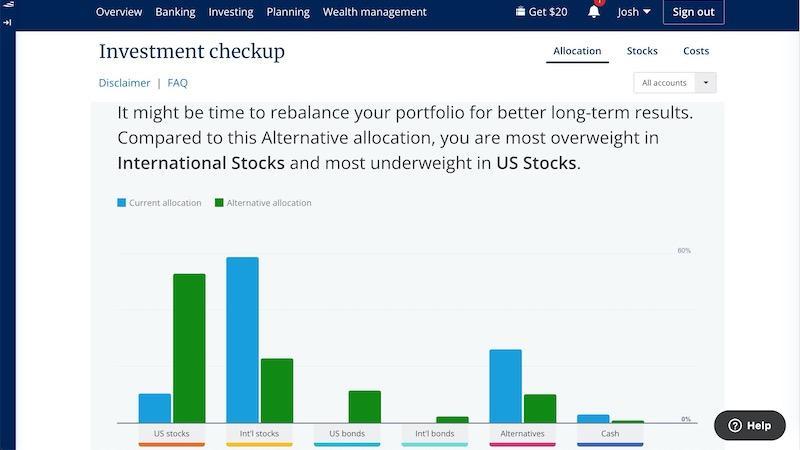
Empower biedt checks op aanvraag die uw huidige allocatie in kaart brengen en een alternatieve allocatie voorstellen die uw potentiële rendement kan verbeteren en uw portfoliorisico kan verlagen. Dankzij de gedetailleerde informatie die het biedt, is Empower een van mijn favoriete gratis tools voor portfolioanalyse en het regelmatig herbalanceren van mijn portefeuille.
Concreet kunt u de historische rendementen en risico's van uw huidige beleggingen en alternatieve portefeuilles bekijken. Bovendien identificeert u uw grootste en minst blootgestelde activaklassen, die u prioriteit moet geven bij uw volgende herbalancering.
U bent mogelijk te sterk blootgesteld aan binnenlandse aandelen en zou baat kunnen hebben bij een belegging in Plus International Equity Funds. Hoewel het misschien minder spannend lijkt, is het tijd om Plus Bonds aan uw portefeuille toe te voegen voor stabiliteit en rendement.
Deze controles gaan nog een stap verder door een exact bedrag aan te geven waarmee u uw vermogen kunt verhogen of verlagen om een optimale balans te bereiken. Niet elke beleggingsapp biedt vergelijkbare inzichten, en een extra paar ogen dat uw portefeuille in de gaten houdt, kan van onschatbare waarde zijn.
Alternatieve allocatieverhoudingen zijn gebaseerd op een aantal vragen die u in uw beleggingsprofiel beantwoordt. U kunt deze vragenlijst periodiek opnieuw invullen om een nauwkeurige inschatting te krijgen naarmate uw carrière en spaargewoonten zich ontwikkelen.
De grafiek vergelijkt uw portefeuille retrospectief met beleggingsrendementen die teruggaan tot 1992. Hoewel prestaties uit het verleden geen garantie bieden voor toekomstige resultaten, is de combinatie van 30 jaar aan stijgende en dalende marktcycli een uitstekende indicator.
Analyse van pensioenkosten
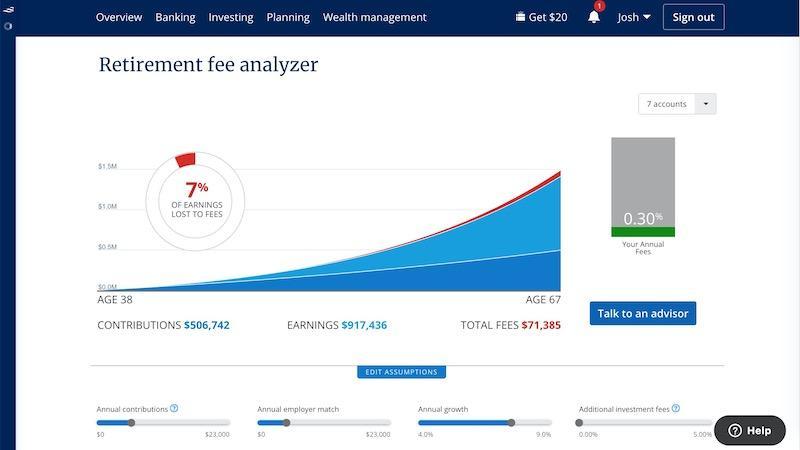
Beleggingskosten worden vaak over het hoofd gezien, omdat de focus meestal ligt op het potentiële beleggingsrendement en portfoliodiversificatie. De doorlopende kosten van dure fondsen of hoge beheerkosten van een 401(k)-pensioenplan kunnen echter een aanzienlijke en negatieve invloed hebben op uw levenslange inkomsten.
Hoewel aanbieders van pensioenregelingen verplicht zijn alle toepasselijke kosten openbaar te maken, lijken deze bedragen wellicht klein in vergelijking met uw bijdragen en de verwachte groei. Bovendien realiseren veel werknemers zich simpelweg niet hoe hoog deze kosten zijn en wat de mogelijke gevolgen ervan zijn.
Uw pensioenregeling kan de volgende kosten met zich meebrengen:
- Beleggingskosten: Kostenratio's voor beleggingsfondsen en beursgenoteerde fondsen (ETF's), transactiekosten, enz.
- Plankosten: Administratiekosten, kosten voor archivering, enz.
- Servicekosten: Optionele diensten zoals leningen en adviesdiensten.
Veel kosten zijn gebaseerd op een percentage, wat betekent dat uw kosten stijgen naarmate uw portefeuillesaldo groeit. Jaarlijkse beheerkosten en transactiekosten zijn echter meestal een vast bedrag.
Empower Retirement Planner schat uw totale kosten gedurende uw leven door uw huidige portefeuille, inlegbedragen en rekeningkosten te analyseren. Het berekent ook de jaarlijkse kosten voor elke belegging in uw gelijktijdige werkgeversgesponsorde rekeningen en IRA's.
De meeste mensen betalen ongeveer 1% aan jaarlijkse kosten voor een 401(k)-pensioenplan. Deze stap helpt u uw huidige plan te evalueren en verbeterpunten te identificeren.
Afhankelijk van de beleggingsopties van uw 401(k)-plan kunt u overstappen van actief beheerde fondsen naar goedkope indexfondsen of target -date fondsen , terwijl u een gediversifieerde portefeuille behoudt die aansluit bij uw doelstellingen.
Als je een slecht 401(k)-plan hebt, is een veelgebruikte strategie om voldoende in te leggen om de bijdrage van je werkgever te ontvangen en de rest van je pensioenspaargeld te beleggen in individuele rekeningen. Je persoonlijke IRA is waarschijnlijk kosteloos en biedt beleggingsmogelijkheden tegen lage kosten.
Verbeteringen aanbrengen
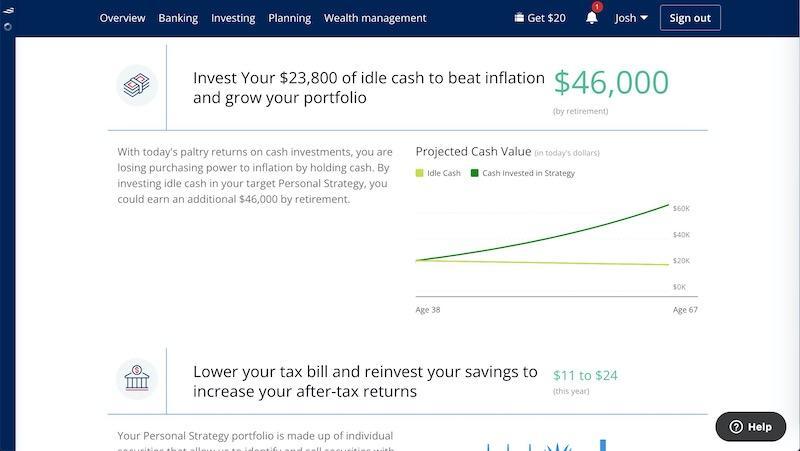
De grafieksimulatie gebruikt uw initiële portfoliosaldo en doelstellingen om verbeteringen voor te stellen die uw huidige financiële situatie en pensioen ten goede komen. Deze nuttige oplossingen helpen u bij het identificeren van aandachtspunten door middel van specifieke actiestappen.
Deze veranderingen zijn, afhankelijk van uw doelen en financiële situatie, eenvoudig door te voeren. Door met verschillende opties te experimenteren, kunt u bovendien bepalen wanneer u financiële onafhankelijkheid kunt bereiken.
Deze suggesties kunnen u wellicht helpen:
- Verbeter uw vermogensspreiding.
- Verhoog uw pensioensaldo
- Het verlagen van de belastingverplichtingen
Als u voor het eerst uw pensioenstrategie analyseert, kunnen deze tips waardevol zijn en u gemoedsrust geven.
afsluitende gedachten
Empower Retirement Planner maakt pensioenplanning eenvoudig en overzichtelijk, zodat u snel uw voortgang kunt bekijken, doelen kunt toevoegen en de nodige aanpassingen kunt maken.
Je kunt bovendien naar believen meerdere scenario's en simulaties uitvoeren voor extra gemoedsrust.







