
Een spaarfonds is een effectief financieel hulpmiddel voor het plannen van toekomstige uitgaven die u niet regelmatig doet, zoals vakanties, jaarlijkse verzekeringspremies of grote reparaties. In plaats van de financiële last in één keer op u te nemen, kunt u elke maand een klein bedrag opzijzetten om uw doelen te bereiken, zonder dat dit uw budget overbelast.
In dit artikel leest u alles over het concept van een geleidelijk spaarfonds, hoe u dit stap voor stap kunt opzetten en de belangrijkste tips om het verstandig te gebruiken, schulden te voorkomen en uw noodfonds op peil te houden.
In tegenstelling tot maandelijkse rekeningen worden deze uitgaven niet regelmatig betaald. Toch is er planning nodig, omdat je weet dat ze eraan komen. Door maandelijks een budget op te stellen op een spaarrekening, vermijdt u dat u afhankelijk bent van creditcards of dat u geld uit uw noodfonds opneemt.
Naast het verminderen van schulden en het beschermen van uw spaargeld, biedt een progressief spaarfonds nog meer voordelen. Het helpt u prioriteiten te stellen bij uw uitgaven en te plannen voor toekomstige kosten. Bovendien bieden veel diensten – zoals verzekeringen en streamingdiensten – korting als u vooraf betaalt in plaats van maandelijks.
In dit artikel leest u hoe u een progressief spaarfonds opzet en beheert. U leert hoe u uw spaardoel kunt bepalen en welke banken en apps het beste bij u passen.
Soorten uitgaven die geschikt zijn voor een geleidelijk spaarfonds
Een progressief spaarfonds is het meest geschikt voor twee soorten uitgaven: onregelmatige maar terugkerende kosten en doelen op korte tot middellange termijn.
Langetermijndoelen, zoals beleggen voor uw pensioen, moeten deel uitmaken van uw financiële basisplan en vereisen doorgaans geen regelmatige aanpassingen of aparte spaarfondsen.
Voorbeelden van onregelmatige en terugkerende uitgaven zijn:
- Premies voor auto- en levensverzekeringen.
- Cadeaus voor de feestdagen.
- Schoolspullen en schoolgeld.
- Seizoensgebonden onderhoud aan de woning (zoals het aanpassen van de cv-ketel of het aanleggen van een tuin).
Het spaarfonds beperkt zich niet tot eenmalige uitgaven. Andere mogelijke toepassingen zijn:
- Vervang de auto.
- Doe een aanbetaling op een huis.
- Financiering van woningrenovaties of -upgrades.
- Bruiloftskosten.
- Vakantie en reizen.
Stappen om een geleidelijk spaarfonds te creëren
Om een spaarfonds te creëren, volgt u deze stappen:
- Stel een duidelijk spaardoel vast door te bepalen hoeveel u nodig hebt en wanneer.
- Maak een speciale rekening aan (een aparte bankrekening of een subspaarrekening) om uw spaargeld georganiseerd en eenvoudig te beheren. Als alternatief kunt u gebruiken Budgetaanvraag Hiermee kunt u geld specifiek aan spaarfondsen toewijzen.
- Automatiseer overboekingen naar uw spaarfonds.
- Houd uw voortgang bij en pas deze indien nodig aan.
Stap 1: Stel een spaardoel en een bijdrageschema vast.
Begin met het in kaart brengen van specifieke uitgaven waarvoor u spaart, zoals een vakantie, huisreparaties of de aanschaf van een auto.
Bereken het totale benodigde bedrag en stel een realistische deadline in, gebaseerd op hoeveel u gemakkelijk kunt besparen binnen uw huidige budget.
Stel dat u over een jaar een vakantie van $ 2400 heeft, dan moet u 200 maanden lang $ 12 per maand sparen om uw doel te bereiken. Als u elke maand maar $ 150 opzij kunt zetten, duurt het 16 maanden om het vereiste bedrag te sparen.
Houd er rekening mee dat uw bijdragen niet maandelijks hoeven te zijn. Als het beter bij uw salaris past, kunt u overwegen om tweewekelijks of wekelijks bij te dragen. Pas de tijdlijn of het spaarbedrag aan op basis van wat voor u realistisch is.
Tip : Als je nog geen budgetteringsapp gebruikt, probeer er dan eens een om al je inkomsten en uitgaven op één plek te zien. Bekijk onze lijst met aanbevolen budgetteringsapps.
Stap 2: Kies de juiste spaarrekening
Ik ben er een groot voorstander van om een bank te gebruiken die spaarrekeningen aanbiedt om financiële doelen en spaargelden te beheren.
In plaats van al uw spaargeld op één rekening te storten, kunt u met subspaarrekeningen aparte 'potjes' creëren voor verschillende doelen, allemaal onder één bank.
Ik bankier bijvoorbeeld bij Capital One en gebruik subspaarrekeningen om meerdere spaarfondsen te beheren. Eén van de belangrijkste spaarbedragen die ik aanhoud is belasting. Omdat ik zelfstandig ondernemer ben, zet ik van elke opname een deel apart voor de belasting.
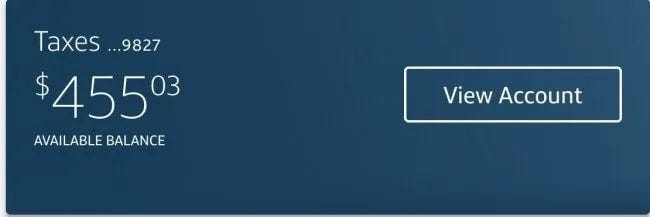
Door deze gelden gescheiden te houden, voorkom je dat ze met andere gelden worden verwisseld en onbedoeld worden uitgegeven. Niet-toegewezen gelden verdwijnen namelijk snel!
Enkele bekende banken die gratis subspaarrekeningen aanbieden zijn:
- Bondgenotenbank. Biedt een 'buckets'-functie om subrekeningen te creëren voor verschillende spaardoelen.
- Capital One 360 Prestatiebesparingen. Biedt de mogelijkheid om meerdere spaarrekeningen te hebben, zodat u uw spaargeld eenvoudig kunt organiseren.
- SoFi. Bevat ‘kluizen’ om spaargeld in specifieke categorieën te verdelen.
Als je niet van bank wilt wisselen, maakt de YNAB Budget-app het gemakkelijk om meerdere spaarrekeningen in te stellen en bij te houden, zodat je geen aparte subrekeningen hoeft aan te maken.
Met de app hoeft u geen geld naar een aparte rekening over te maken. U kunt er ook voor kiezen om een deel van uw beschikbare geld aan specifieke categorieën toe te wijzen. Zo weet u altijd hoeveel geld u voor elk doel of elke uitgave opzijzet. Als u bijvoorbeeld elke zes maanden een verzekeringspremie van $ 600 moet betalen, helpt YNAB u om elke maand $ 100 aan een specifieke categorie toe te wijzen.
Als u elke maand minder uitgeeft dan u verdient, zorg er dan voor dat u niet te veel spaart, vooral niet te veel. Ik raad aan om 2-3 fondsen opzij te zetten die gericht zijn op uw grootste onregelmatige uitgaven van het afgelopen jaar, zoals jaarlijkse verzekeringspremies of vakantie.
Stap 3: Automatiseer uw spaargeld
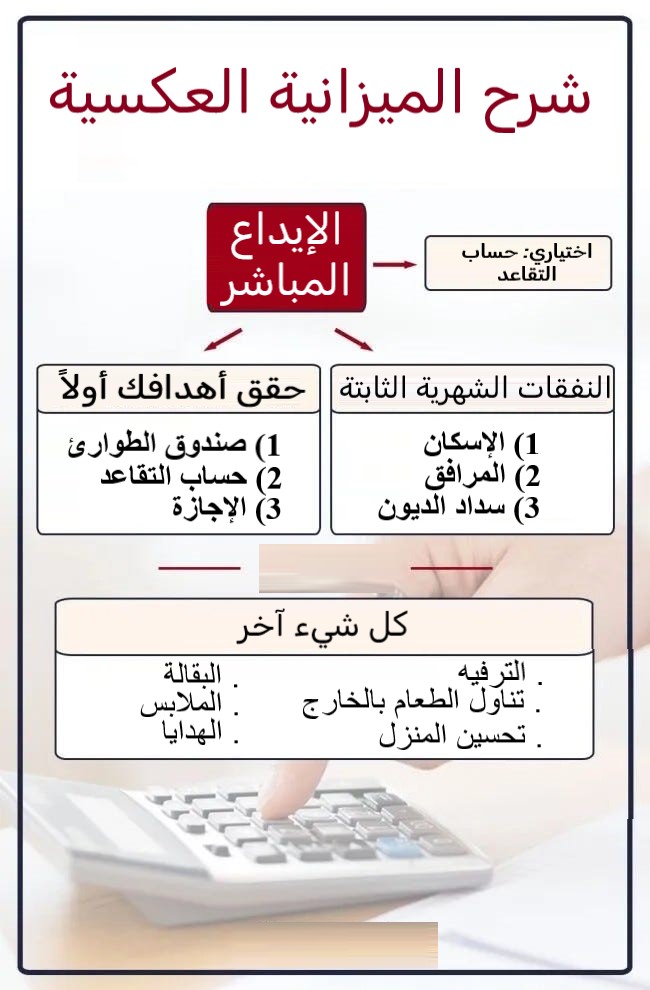
Het instellen van automatische overboekingen van je betaalrekening naar je volledige spaarpot is een slimme manier om consistent bij te dragen zonder dat je elke storting hoeft te onthouden – een concept dat omgekeerd budgetteren wordt genoemd.
Plan deze overboekingen zo dat ze samenvallen met uw salarisbetalingen, zodat sparen prioriteit krijgt en u minder snel in de verleiding komt om het geld aan andere dingen uit te geven.
Veel banken bieden u de mogelijkheid om maandelijks, tweewekelijks of wekelijks overboekingen in te stellen, afhankelijk van wat het beste bij uw cashflow en doelstellingen past. Om zeker te zijn, kunt u de overschrijving het beste een paar dagen na ontvangst van uw salaris plannen, zodat u zeker weet dat het geld beschikbaar is.
Automatische overschrijvingen zijn ideaal voor vaste uitgaven, maar kalendermeldingen werken het beste voor fondsen die maandelijks moeten worden aangepast.
Omdat mijn inkomen maandelijks varieert, maak ik gebruik van kalendermeldingen. Ik ontvang bijvoorbeeld een melding in Gmail over mijn belastingbesparingsfonds. Elke maand wanneer de waarschuwing verschijnt, bereken ik 25% van mijn inkomen en draag dit over naar mijn belastingfonds.
Tip: Geef je doel een leuke en motiverende naam. Onderzoek toont aan dat pakkende namen je kansen op het bereiken van je doel vergroten. Dus in plaats van simpelweg "aanbetaling voor een huis", probeer eens "Het droomhuis van mijn gezin!"
Stap 4: Volg uw voortgang
Controleer regelmatig de bedragen die u automatisch overmaakt, vooral als uw inkomsten of uitgaven veranderen.
Ik vind het handig om aan het begin van elke maand even snel te controleren of er aanpassingen nodig zijn. Soms kan ik mijn bijdrage aan het spaarfonds verhogen; Soms moet ik misschien kleine aanpassingen doen, maar het is beter om de aanpassingen tot een minimum te beperken.
Als u elke maand wijzigingen aanbrengt, is het misschien tijd om uw oorspronkelijke plan te herzien. Regelmatige aanpassingen kunnen een teken zijn dat u over uw budget heen gaat of dat u niet over voldoende cashflow beschikt om op schema te blijven.
Laatste gedachten over het Progressive Savings Fund
Spaarfondsen voorkomen dat u schulden maakt voor voorspelbare uitgaven. Terwijl een noodfonds onverwachte kosten dekt, helpt een spaarfonds u bij het plannen van toekomstige uitgaven.
Recent persoonlijk voorbeeld: ik gebruikte een spaarfonds om een schoorsteen van $ 4000 te repareren (ja, niet zo spannend). Dit resulteerde in een toewijzing van $ 333 per maand gedurende een jaar. Hoewel het niet dringend was, was het onvermijdelijk. Het is precies het soort uitgave dat mensen er vaak toe dwingt onnodig creditcards te gebruiken.
Houd bij het opzetten van een pensioenfonds rekening met het volgende:
- Begin met twee of drie fondsen met hoge prioriteit. Maak er een gewoonte van om elke maand kleine bedragen opzij te zetten. Als je budget beperkt is, kun je in de toekomst overwegen om meer fondsen opzij te zetten.
- Stel specifieke doelen met echte cijfers; Spaar niet vaag voor 'reizen', maar plan een concrete vakantie met een duidelijk budget.
Net als bij elke financiële gewoonte kost het tijd om sparen onder de knie te krijgen. Maar het is de moeite waard, want het helpt je gefocust te blijven op specifieke doelen en onnodige schulden te vermijden. Zodra je je geld ziet groeien – en het begint te gebruiken waarvoor het bedoeld is – zul je je afvragen hoe je het ooit zonder hebt kunnen doen. Je kunt nu de beste en meest betrouwbare online banken bekijken voor het beheren en overmaken van geld met minimale kosten: alternatieven voor Payoneer.







